हर बजट के साथ सबसे बड़ा सवाल यही होता है—मेरी सैलरी और बचत पर इसका क्या असर पड़ेगा? Budget 2025 में सरकार ने नए टैक्स सिस्टम के तहत आयकर में महत्वपूर्ण राहत की घोषणा की, जिससे खासतौर पर मध्यम वर्ग, वेतनभोगी कर्मचारियों और नई टैक्स व्यवस्था चुनने वाले लोगों को फायदा हो सकता है।
सबसे बड़ी चर्चा ₹12 लाख तक की आय पर प्रभावी टैक्स राहत को लेकर रही। वेतनभोगी करदाताओं के लिए ₹75,000 की standard deduction के कारण कुछ मामलों में लगभग ₹12.75 लाख तक की gross income पर टैक्स देनदारी शून्य हो सकती है, बशर्ते लागू शर्तें पूरी हों।
Budget 2025 में Income Tax को लेकर क्या बदला?
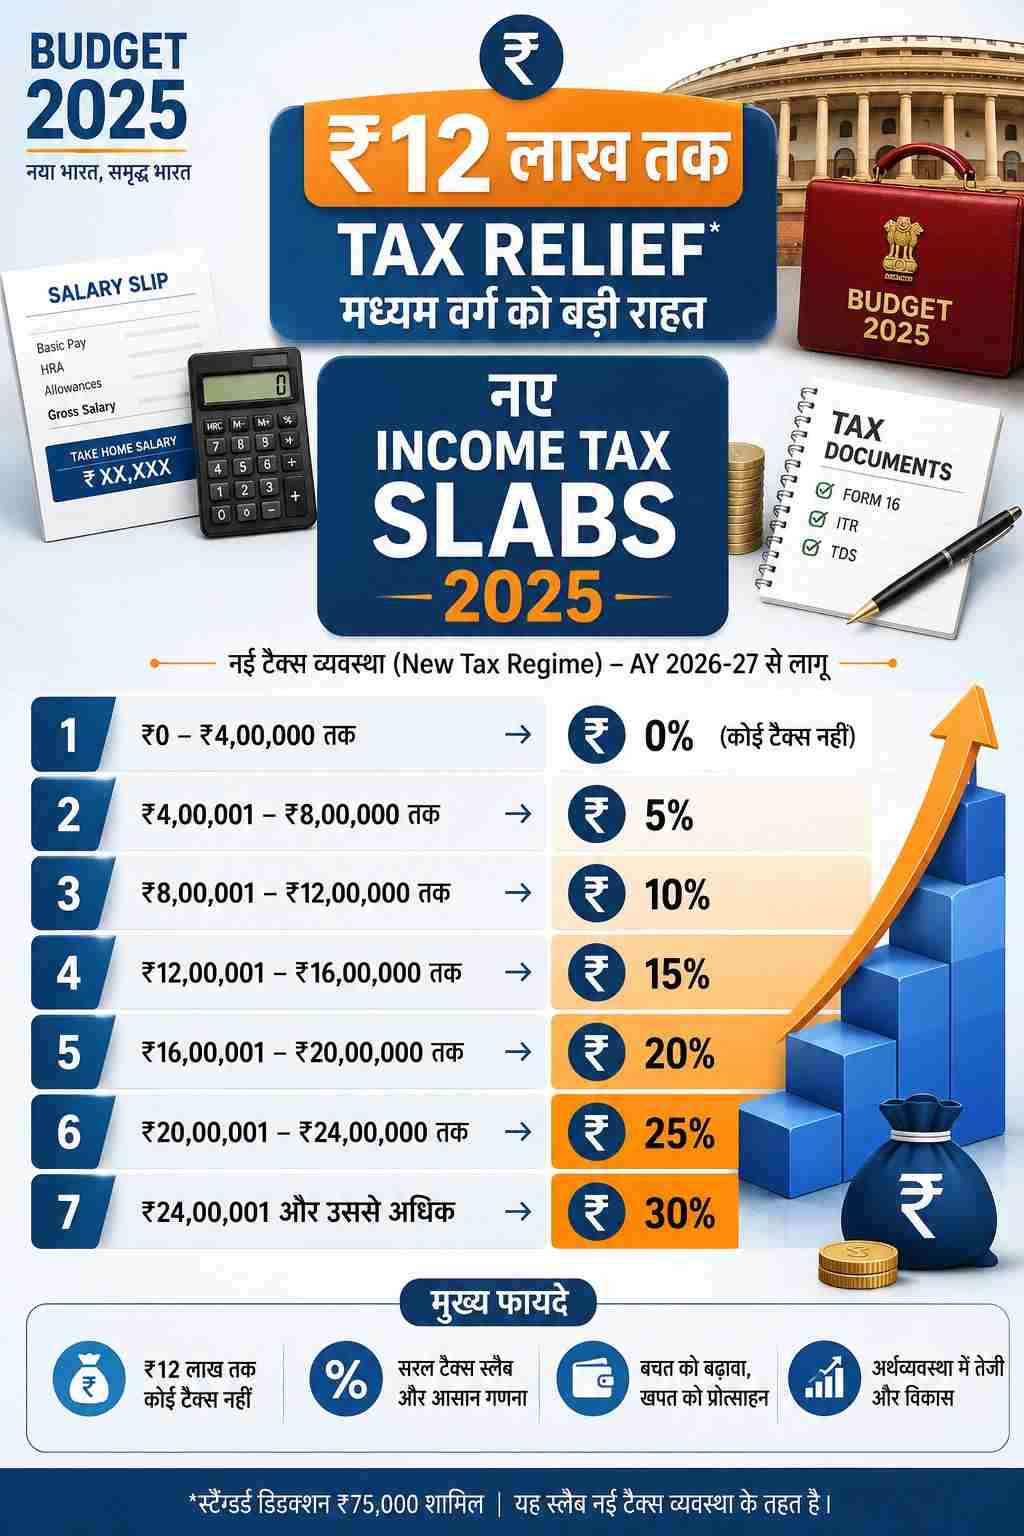
Budget 2025 में सरकार का मुख्य फोकस नई टैक्स व्यवस्था के तहत करदाताओं को अधिक राहत देना था। संशोधित स्लैब संरचना के कारण कम और मध्यम आय वर्ग के लोगों की टैक्स देनदारी पहले की तुलना में कम हो सकती है।
नई व्यवस्था में आयकर स्लैब को इस तरह बदला गया कि आय बढ़ने के साथ टैक्स दर धीरे-धीरे बढ़े। इसका उद्देश्य कर बोझ को अधिक संतुलित बनाना और लोगों के हाथ में अधिक disposable income छोड़ना है। Budget speech में ₹12 लाख तक की आय पर आयकर न देय होने की घोषणा की गई थी, जो rebate और लागू नियमों के संदर्भ में समझी जानी चाहिए।
₹12 लाख तक टैक्स राहत क्यों बड़ी घोषणा है?
पहले मध्यम आय वर्ग के लिए टैक्स प्लानिंग अक्सर investments और deductions पर निर्भर रहती थी। नई व्यवस्था में सरकार ने कम आयकर देनदारी को अपेक्षाकृत सरल बनाया।
हालांकि, यह समझना जरूरी है कि ₹12 लाख तक टैक्स न लगने का अर्थ हर प्रकार की आय पर बिना किसी शर्त के टैक्स छूट नहीं है। Capital gains जैसी special-rate income पर अलग नियम लागू हो सकते हैं। इसलिए अपनी कुल income की प्रकृति समझना जरूरी है।
वेतनभोगी कर्मचारियों को अतिरिक्त फायदा
Salaried taxpayers के लिए ₹75,000 की standard deduction महत्वपूर्ण है। इसका मतलब यह हो सकता है कि ₹12 लाख तक की taxable income rebate के दायरे में आने पर tax liability शून्य हो, जबकि gross salary इससे अधिक होने पर standard deduction के कारण प्रभावी राहत मिल सकती है।
इसी कारण ₹12.75 लाख तक की salary वाले कर्मचारियों के संदर्भ में zero tax liability की चर्चा हुई, लेकिन वास्तविक परिणाम income composition और लागू नियमों पर निर्भर करेगा।
Budget 2025 के नए Tax Slabs
नई टैक्स व्यवस्था के लिए संशोधित स्लैब broadly इस प्रकार हैं:
| वार्षिक आय | Tax Rate |
|---|---|
| ₹4 लाख तक | Nil |
| ₹4 लाख से ₹8 लाख | 5% |
| ₹8 लाख से ₹12 लाख | 10% |
| ₹12 लाख से ₹16 लाख | 15% |
| ₹16 लाख से ₹20 लाख | 20% |
| ₹20 लाख से ₹24 लाख | 25% |
| ₹24 लाख से अधिक | 30% |
इन slabs का सबसे महत्वपूर्ण लाभ उन लोगों को हो सकता है जिनकी आय मध्यम वर्ग की सीमा में है और जो नई tax regime के तहत कम compliance के साथ टैक्स देना चाहते हैं। Budget 2025 के बाद नई व्यवस्था में tax rates और rebate के कारण ₹12 लाख तक की eligible taxable income पर tax liability शून्य हो सकती है।
किन लोगों को मिलेगा सबसे ज्यादा फायदा?
हर taxpayer को समान लाभ नहीं मिलेगा। आपका वास्तविक फायदा आपकी आय, deductions, investments और चुनी गई tax regime पर निर्भर करेगा।
1. मध्यम वर्ग के वेतनभोगी कर्मचारी
जिन लोगों की annual income लगभग ₹8 लाख से ₹12.75 लाख के आसपास है, उन्हें नई tax regime में महत्वपूर्ण राहत मिल सकती है।
Standard deduction के कारण taxable income कम होती है। यदि taxpayer rebate की शर्तों के भीतर आता है, तो अंतिम tax liability काफी कम या शून्य हो सकती है।
2. ऐसे लोग जो ज्यादा Tax-Saving Investments नहीं करते
नई tax regime उन taxpayers के लिए उपयोगी हो सकती है जो 80C, home loan interest, HRA या अन्य deductions के जरिए बड़ी tax planning नहीं करते।
यदि आप पहले सिर्फ टैक्स बचाने के लिए निवेश करते थे, तो नई व्यवस्था आपके लिए सरल विकल्प बन सकती है। हालांकि, केवल टैक्स बचत देखकर निवेश बंद करना सही वित्तीय निर्णय नहीं होगा।
3. युवा Professionals और नई नौकरी शुरू करने वाले लोग
युवा employees के पास अक्सर बड़ी deductions नहीं होतीं। उनके पास home loan नहीं होता, dependents कम होते हैं और traditional tax-saving investments भी सीमित हो सकती हैं।
ऐसे में simplified tax slabs उनके लिए बेहतर साबित हो सकते हैं। उन्हें tax planning के बजाय emergency fund, health insurance और long-term wealth creation पर अधिक ध्यान देने का अवसर मिल सकता है।
4. मध्यम आय वाले परिवार
यदि परिवार की आय का बड़ा हिस्सा एक या दो salaried members से आता है, तो tax outgo कम होने से monthly cash flow बेहतर हो सकता है।
यह अतिरिक्त पैसा खर्च करने के बजाय SIP, emergency fund, debt repayment या retirement planning में लगाया जा सकता है।
₹12 लाख और ₹12.75 लाख की राहत को आसान भाषा में समझें
यह Budget 2025 का सबसे ज्यादा चर्चा वाला हिस्सा है। लेकिन यहां gross income और taxable income का अंतर समझना जरूरी है।
मान लीजिए किसी salaried व्यक्ति की annual salary ₹12.75 लाख है। नई tax regime में ₹75,000 की standard deduction लागू होने पर taxable income ₹12 लाख तक आ सकती है।
यदि taxpayer rebate की पात्रता और अन्य लागू शर्तों को पूरा करता है, तो उसकी normal income tax liability शून्य हो सकती है।
एक महत्वपूर्ण बात
यह नियम हर taxpayer पर बिल्कुल एक जैसा लागू नहीं होगा। Bonus, capital gains, business income और special-rate income जैसी स्थितियों में tax calculation अलग हो सकती है।
इसलिए केवल headline देखकर अपनी tax liability तय न करें। सही calculation के लिए income breakup देखना जरूरी है।
आपके Monthly Finances पर क्या असर पड़ सकता है?
टैक्स में बचत का सीधा मतलब है कि आपके पास हर महीने अधिक पैसा बच सकता है। उदाहरण के लिए, यदि किसी employee का annual tax outgo कम होता है, तो उसकी monthly in-hand income बढ़ सकती है।
लेकिन अतिरिक्त cash flow को सिर्फ lifestyle खर्च में बढ़ाना हमेशा समझदारी नहीं है।
बेहतर उपयोग क्या हो सकता है?
- Emergency fund मजबूत करें।
- High-interest loans जल्दी चुकाएं।
- Health और term insurance की जरूरतों की समीक्षा करें।
- Long-term SIP या retirement investments बढ़ाएं।
- बच्चों की शिक्षा या बड़े financial goals के लिए अलग fund बनाएं।
Tax saving अस्थायी खुशी नहीं, बल्कि बेहतर financial planning का अवसर हो सकती है।
नई Tax Regime और Old Tax Regime में कौन बेहतर है?
Budget 2025 के बाद नई tax regime कई लोगों के लिए आकर्षक हुई है, लेकिन इसका मतलब यह नहीं कि old regime हर व्यक्ति के लिए खराब है।
नई Tax Regime किसके लिए बेहतर हो सकती है?
नई व्यवस्था उन लोगों के लिए उपयोगी हो सकती है:
- जिनकी deductions कम हैं।
- जिनके पास बड़ा home loan नहीं है।
- जो simplified tax calculation चाहते हैं।
- जो tax-saving products में सिर्फ deduction के लिए निवेश नहीं करते।
- जिनकी आय नई slabs के कारण कम tax liability में आती है।
Old Tax Regime किसके लिए उपयोगी रह सकती है?
Old regime अब भी कुछ taxpayers के लिए बेहतर हो सकती है, खासकर जब उनके पास substantial deductions हों।
उदाहरण के लिए:
- बड़ी HRA exemption
- Home loan interest benefit
- Section 80C investments
- Health insurance deduction
- अन्य eligible deductions
सही विकल्प आपकी व्यक्तिगत financial profile पर निर्भर करता है। केवल एक regime को सभी के लिए बेहतर मानना सही नहीं है।
Budget 2025 का सबसे बड़ा फायदा किस Income Group को?
सबसे स्पष्ट फायदा lower और middle-income taxpayers को दिखाई देता है। खासतौर पर वे लोग जिनकी taxable income नई rebate सीमा के आसपास है।
₹4 लाख तक आय वाले
नई व्यवस्था में basic exemption limit बढ़ने से इस आय वर्ग के लिए सामान्य आयकर देनदारी नहीं बनती।
₹4 लाख से ₹8 लाख वाले
इस आय वर्ग को 5% slab दिखाई देता है, लेकिन eligible rebate के कारण अंतिम tax liability कई मामलों में कम या शून्य हो सकती है।
₹8 लाख से ₹12 लाख वाले
Budget 2025 की राहत का सबसे महत्वपूर्ण प्रभाव इसी income range में देखा जा सकता है। Slab rates के साथ उपलब्ध rebate इस वर्ग की tax burden को काफी कम कर सकती है।
₹12 लाख से अधिक आय वाले
₹12 लाख से ऊपर आय होने पर भी revised slabs के कारण पहले की तुलना में tax liability कम हो सकती है। हालांकि, जैसे-जैसे income बढ़ती है, rebate का प्रभाव समाप्त हो जाता है और slab-wise tax calculation महत्वपूर्ण हो जाती है।
नए Income Tax Rules में आम गलतियां
Budget announcements सुनकर तुरंत financial decisions लेना आसान है। लेकिन कुछ गलतियां महंगी साबित हो सकती हैं।
केवल Tax बचाने के लिए Investments बंद करना
यदि नई tax regime में आपका tax कम हो गया है, तो इसका अर्थ यह नहीं कि आपको retirement planning या long-term investments की जरूरत नहीं रही।
Tax benefit और investment benefit अलग बातें हैं।
Gross Income को Taxable Income समझना
Salary में मिलने वाली कुल रकम और taxable income अलग हो सकती है। Standard deduction और अन्य नियम tax calculation को प्रभावित करते हैं।
बिना तुलना किए Tax Regime चुनना
हर वर्ष या लागू नियमों के अनुसार अपनी income profile का comparison करना उपयोगी है। आपके लिए सही regime किसी दूसरे व्यक्ति के लिए सही हो, यह जरूरी नहीं।
केवल Headline देखकर Tax Calculation करना
“₹12 लाख तक टैक्स फ्री” जैसी headline उपयोगी है, लेकिन पूरी tax calculation के लिए rebate, surcharge, cess और special-rate income जैसे factors भी समझने पड़ते हैं।
Budget 2025 के बाद बेहतर Tax Planning कैसे करें?
Tax planning को सिर्फ मार्च के महीने तक सीमित नहीं रखना चाहिए। बेहतर planning पूरे financial year चलती है।
अपनी Income का पूरा Breakup बनाएं
Salary, interest income, rent, capital gains और अन्य sources को अलग-अलग लिखें। इससे आपको वास्तविक tax position समझने में मदद मिलेगी।
दोनों Tax Regimes की तुलना करें
नई और पुरानी tax regime में estimated tax liability निकालें। इसके बाद केवल tax amount नहीं, बल्कि long-term financial benefits भी देखें।
बचाए गए Tax को सही जगह लगाएं
यदि Budget 2025 के कारण आपकी tax liability कम हुई है, तो अतिरिक्त पैसे के लिए पहले से योजना बनाएं।
एक सरल प्राथमिकता हो सकती है:
- Emergency fund
- High-interest debt repayment
- Insurance protection
- Long-term investments
- Lifestyle upgrades
इस क्रम से financial stability बेहतर हो सकती है।
क्या Budget 2025 से आपकी Salary बढ़ जाएगी?
सीधे तौर पर budget आपकी basic salary नहीं बढ़ाता। लेकिन यदि आपकी tax deduction कम होती है, तो TDS कम होने से monthly take-home salary बढ़ सकती है।
यही कारण है कि tax slab changes आम कर्मचारियों के लिए महत्वपूर्ण होते हैं। CTC वही रह सकती है, लेकिन हाथ में आने वाली रकम बढ़ सकती है।
हालांकि, वास्तविक बदलाव employer payroll calculation और आपकी chosen tax regime पर निर्भर करेगा।
Budget 2025 के नए Tax Rules का व्यापक आर्थिक असर
जब middle class के पास अधिक disposable income रहती है, तो उसके कई संभावित प्रभाव हो सकते हैं। लोग अधिक खर्च कर सकते हैं, savings बढ़ा सकते हैं या investments में पैसा लगा सकते हैं।
सरकार के लिए चुनौती यह होती है कि tax relief और revenue collection के बीच संतुलन बनाए रखा जाए। Taxpayer के नजरिए से सबसे महत्वपूर्ण सवाल यही है कि बचा हुआ पैसा कैसे इस्तेमाल किया जाए।
सिर्फ अधिक खर्च करने के बजाय उसे financial goals से जोड़ना लंबे समय में ज्यादा उपयोगी हो सकता है।
Budget 2025 से किसे कम फायदा मिल सकता है?
हर taxpayer को समान लाभ नहीं मिलेगा।
जिन लोगों के पास old tax regime में बहुत बड़ी deductions और exemptions हैं, उन्हें नई regime चुनने से अपेक्षाकृत कम लाभ मिल सकता है। इसी तरह special-rate income वाले taxpayers को केवल सामान्य slab-based calculation देखकर निष्कर्ष नहीं निकालना चाहिए।
Business owners, freelancers और investors के लिए tax calculation income structure के अनुसार अधिक जटिल हो सकती है।
आपके लिए सही Tax Decision कैसे लें?
सही tax regime चुनने के लिए यह चार सवाल पूछें:
आपकी कुल Taxable Income कितनी है?
Gross salary नहीं, बल्कि tax calculation के लिए relevant income देखें।
आपकी Deductions कितनी हैं?
यदि आपकी HRA, 80C, home loan और अन्य deductions बड़ी हैं, तो old regime की तुलना जरूरी है।
आपकी Financial Goals क्या हैं?
Tax बचाने के लिए गलत investment करना भी नुकसानदेह हो सकता है। Investment को goal और risk profile के आधार पर चुनें।
आपके पास कौन-सी Income है?
Salary, business income, capital gains और rental income के tax rules अलग-अलग प्रभाव डाल सकते हैं।
FAQ
Budget 2025 में ₹12 लाख तक Income Tax बिल्कुल शून्य है?
नई tax regime में eligible taxpayers के लिए rebate के कारण ₹12 लाख तक की सामान्य taxable income पर tax liability शून्य हो सकती है। Special-rate income और अन्य परिस्थितियों पर अलग नियम लागू हो सकते हैं।
Salaried व्यक्ति को ₹12.75 लाख तक zero tax का फायदा कैसे मिल सकता है?
₹75,000 की standard deduction के कारण ₹12.75 लाख की gross salary से taxable income ₹12 लाख तक आ सकती है। पात्रता पूरी होने पर rebate के कारण normal tax liability शून्य हो सकती है।
क्या Old Tax Regime खत्म हो गई है?
नहीं, tax regime चुनने से संबंधित नियम आपकी taxpayer category और लागू प्रावधानों पर निर्भर करते हैं। जिन लोगों के पास पर्याप्त deductions और exemptions हैं, उनके लिए old regime की तुलना उपयोगी हो सकती है।
नई Tax Regime किसके लिए सबसे अच्छी है?
जिन taxpayers की deductions कम हैं और जो सरल tax structure चाहते हैं, उनके लिए नई regime अधिक लाभकारी हो सकती है। अंतिम फैसला व्यक्तिगत tax calculation पर आधारित होना चाहिए।
क्या Budget 2025 के बाद मेरी In-Hand Salary बढ़ेगी?
यदि नई tax rules के कारण आपकी tax liability और TDS कम होती है, तो आपकी monthly take-home salary बढ़ सकती है। वास्तविक राशि आपकी salary structure और chosen tax regime पर निर्भर करेगी।
₹12 लाख से अधिक कमाने वालों को क्या कोई फायदा नहीं मिलेगा?
फायदा केवल zero-tax threshold तक सीमित नहीं है। Revised slabs के कारण अधिक आय वाले कई taxpayers की tax liability भी कम हो सकती है, हालांकि rebate की पात्रता आय बढ़ने के साथ बदलती है।
क्या Tax बचत का पैसा खर्च करना चाहिए या निवेश?
यदि आपकी basic financial needs पूरी हैं, तो बचत का एक हिस्सा emergency fund, debt repayment और long-term investments में लगाना अधिक समझदारी हो सकती है।
निष्कर्ष
Budget 2025 के नए income tax rules ने खासतौर पर मध्यम वर्ग और नई tax regime चुनने वाले taxpayers के लिए महत्वपूर्ण राहत की संभावना पैदा की। ₹12 लाख तक की eligible taxable income पर tax relief और salaried लोगों के लिए ₹75,000 standard deduction ने इस बदलाव को और महत्वपूर्ण बनाया।
लेकिन सबसे अच्छा tax decision वही होगा जो आपकी income, deductions, investments और financial goals के आधार पर लिया जाए। Budget 2025 की tax बचत को केवल अतिरिक्त खर्च के रूप में न देखें। इसे अपनी financial security मजबूत करने, कर्ज कम करने और भविष्य के लिए wealth बनाने के अवसर की तरह इस्तेमाल करें।
Write a comment