खेती केवल मेहनत से नहीं चलती, बल्कि सही समय पर उपलब्ध पूंजी से भी आगे बढ़ती है। बीज खरीदना हो, खाद डालनी हो, कीटनाशक लेना हो या सिंचाई और फसल कटाई का खर्च उठाना हो—कई बार किसान को तुरंत धन की जरूरत पड़ती है। ऐसी परिस्थितियों में SBI किसान क्रेडिट कार्ड योजना किसानों के लिए उपयोगी वित्तीय सुविधा बन सकती है।
भारतीय स्टेट बैंक का किसान क्रेडिट कार्ड, जिसे सामान्य रूप से KCC कहा जाता है, कृषि संबंधी जरूरतों के लिए आवश्यकता-आधारित ऋण सुविधा प्रदान करता है। यह केवल एक बार का साधारण लोन नहीं, बल्कि पात्र किसानों के लिए रिवॉल्विंग कैश क्रेडिट सुविधा के रूप में काम कर सकता है। आइए विस्तार से समझें कि SBI KCC क्या है, इसके लाभ क्या हैं, कौन आवेदन कर सकता है और आवेदन से पहले किन बातों का ध्यान रखना चाहिए।
SBI किसान क्रेडिट कार्ड योजना क्या है?
SBI किसान क्रेडिट कार्ड योजना किसानों को खेती और संबंधित जरूरतों के लिए समय पर ऋण उपलब्ध कराने की व्यवस्था है। इसका उद्देश्य किसानों को ऐसी वित्तीय सुविधा देना है जिससे वे खेती के महत्वपूर्ण खर्चों को जरूरत के समय पूरा कर सकें।
SBI की आधिकारिक जानकारी के अनुसार, KCC के तहत ऋण सीमा किसान की आवश्यकता, फसल पैटर्न, भूमि या खेती के क्षेत्र और स्थानीय स्तर पर निर्धारित वित्त मानकों जैसे कारकों के आधार पर तय की जा सकती है। इसलिए हर किसान को मिलने वाली सीमा समान नहीं होती।
रिवॉल्विंग क्रेडिट सुविधा का मतलब
रिवॉल्विंग सुविधा का सरल अर्थ है कि स्वीकृत सीमा के भीतर पात्र किसान आवश्यकता के अनुसार राशि का उपयोग कर सकता है और पुनर्भुगतान के बाद नियमों के अनुसार दोबारा उपलब्ध सीमा का लाभ ले सकता है।
यह व्यवस्था खेती के उस वास्तविक स्वरूप के अनुकूल है जिसमें खर्च एक ही दिन में नहीं, बल्कि पूरे फसल चक्र के दौरान अलग-अलग समय पर आते हैं।
किन जरूरतों के लिए KCC उपयोगी हो सकता है?
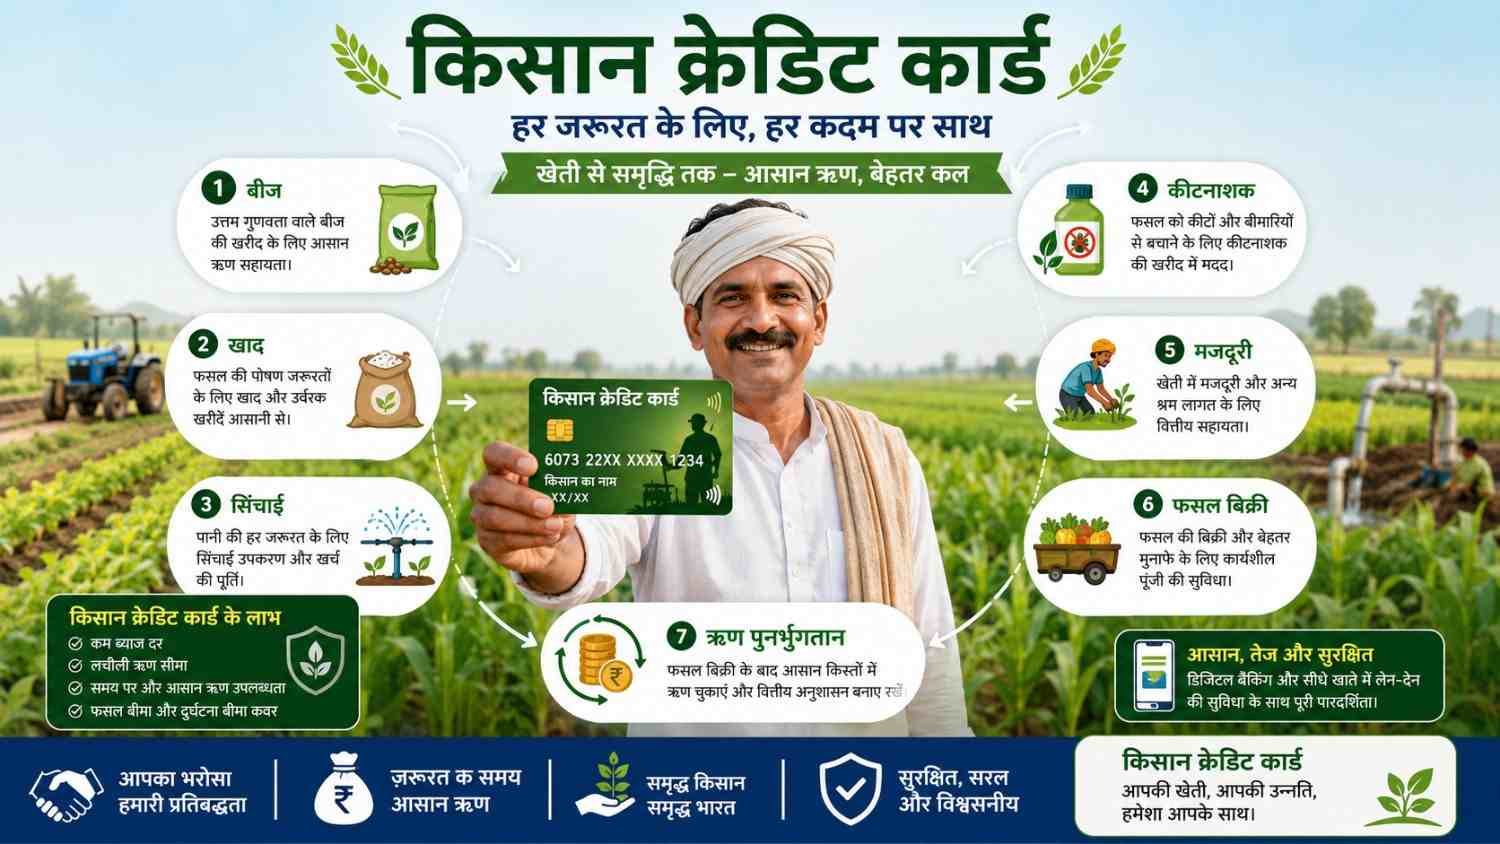
SBI KCC मुख्य रूप से निम्न कृषि जरूरतों को पूरा करने में मदद कर सकता है:
- बीज और रोपण सामग्री खरीदने के लिए
- खाद और उर्वरक खरीदने के लिए
- कीटनाशक और कृषि इनपुट के लिए
- सिंचाई से जुड़े नियमित खर्चों के लिए
- मजदूरी और खेती की दैनिक लागत के लिए
- फसल कटाई के बाद के कुछ खर्चों के लिए
- कृषि और संबद्ध गतिविधियों की पात्र जरूरतों के लिए
- किसान परिवार की कुछ निर्धारित उपभोग आवश्यकताओं के लिए
SBI के अनुसार, KCC में फसल उत्पादन के साथ फसल कटाई के बाद के खर्च, किसान परिवार की उपभोग आवश्यकताएं और कुछ कृषि व संबद्ध गतिविधियों से जुड़े अल्पकालिक निवेश की जरूरतें भी शामिल हो सकती हैं।
SBI किसान क्रेडिट कार्ड के प्रमुख लाभ
SBI KCC का सबसे बड़ा लाभ केवल ऋण मिलना नहीं है। इसकी उपयोगिता इस बात में है कि किसान को खेती के खर्चों के लिए अपेक्षाकृत व्यवस्थित बैंकिंग सुविधा मिलती है।
समय पर खेती के लिए पूंजी
खेती में समय का महत्व बहुत अधिक है। यदि बुआई के समय बीज उपलब्ध नहीं है या खाद डालने में देरी हो जाती है, तो उत्पादन प्रभावित हो सकता है।
KCC किसान को जरूरत पड़ने पर स्वीकृत व्यवस्था के भीतर वित्तीय सहायता तक पहुंच प्रदान कर सकता है। इससे अनौपचारिक और महंगे उधार पर निर्भरता कम करने में मदद मिल सकती है।
आवश्यकता के अनुसार ऋण सीमा
ऋण सीमा सामान्य रूप से सभी किसानों के लिए एक जैसी तय नहीं होती। फसल, खेती का क्षेत्र, स्थानीय वित्त मानक और वास्तविक आवश्यकता जैसे कारकों को ध्यान में रखा जा सकता है।
यह इसलिए महत्वपूर्ण है क्योंकि एक एकड़ में धान उगाने वाले किसान और बड़े क्षेत्र में बागवानी करने वाले किसान की वित्तीय जरूरतें अलग हो सकती हैं।
मार्जिन की सुविधा
SBI की KCC जानकारी में मार्जिन को शून्य बताया गया है। हालांकि, वास्तविक स्वीकृति और शर्तें बैंक के लागू नियमों तथा व्यक्तिगत मामले के अनुसार देखी जानी चाहिए।
पात्र किसानों के लिए RuPay कार्ड
SBI के अनुसार, पात्र KCC उधारकर्ताओं को RuPay डेबिट कार्ड की सुविधा उपलब्ध हो सकती है। इससे स्वीकृत खाते से धन का उपयोग अधिक सुविधाजनक बन सकता है।
पांच वर्ष तक की संरचना
SBI की प्रकाशित जानकारी के अनुसार, KCC की अवधि पांच वर्ष तक हो सकती है और वार्षिक समीक्षा के आधार पर सीमा में बढ़ोतरी की व्यवस्था भी लागू हो सकती है।
यह सुविधा उन किसानों के लिए उपयोगी हो सकती है जिनकी खेती का स्तर समय के साथ बढ़ रहा है।
SBI KCC के लिए कौन पात्र हो सकता है?
SBI की आधिकारिक जानकारी के अनुसार, किसान क्रेडिट कार्ड के लिए केवल भूमि के पूर्ण मालिक ही नहीं, बल्कि कुछ अन्य श्रेणियों के पात्र किसान भी आवेदन कर सकते हैं।
मालिक कृषक
वे किसान जो अपनी भूमि पर खेती करते हैं, KCC के लिए पात्रता मानदंडों के अंतर्गत आ सकते हैं।
संयुक्त उधारकर्ता
कुछ मामलों में संयुक्त रूप से खेती करने वाले पात्र किसान भी आवेदन कर सकते हैं।
किरायेदार और बटाईदार किसान
SBI की पात्रता जानकारी में टेनेंट फार्मर्स, ओरल लेसीज और शेयर क्रॉपर्स जैसी श्रेणियों का उल्लेख है।
यह महत्वपूर्ण है क्योंकि कृषि केवल भूमि स्वामित्व तक सीमित नहीं है। कई किसान किराये या साझेदारी के आधार पर भी खेती करते हैं।
SHG और संयुक्त देयता समूह
किसानों के स्वयं सहायता समूह और संयुक्त देयता समूह भी लागू नियमों के अनुसार पात्र हो सकते हैं।
हालांकि, अंतिम पात्रता बैंक द्वारा दस्तावेज, स्थानीय नियम और व्यक्तिगत प्रोफाइल की जांच के बाद तय की जाती है।
SBI किसान क्रेडिट कार्ड के लिए आवश्यक दस्तावेज
आवेदन प्रक्रिया को आसान बनाने के लिए जरूरी दस्तावेज पहले से तैयार रखना बेहतर होता है। SBI की वेबसाइट पर सामान्य रूप से निम्न दस्तावेजों का उल्लेख किया गया है:
पहचान और पते का प्रमाण
आवेदक को वैध पहचान प्रमाण देना पड़ सकता है, जैसे:
- आधार कार्ड
- मतदाता पहचान पत्र
- ड्राइविंग लाइसेंस
- पासपोर्ट
- बैंक द्वारा स्वीकार अन्य वैध KYC दस्तावेज
भूमि और खेती से जुड़े दस्तावेज
कृषि ऋण के मामले में भूमि और खेती की जानकारी महत्वपूर्ण होती है। आवश्यकता के अनुसार निम्न विवरण मांगे जा सकते हैं:
- भूमि स्वामित्व का प्रमाण
- राजस्व प्राधिकरण से प्रमाणित भूमि संबंधी दस्तावेज
- खेती का क्षेत्रफल
- फसल पैटर्न
- उगाई जाने वाली फसलों का विवरण
फोटो और आवेदन पत्र
आमतौर पर आवेदन पत्र और पासपोर्ट आकार के फोटो की आवश्यकता हो सकती है।
SBI की आधिकारिक सूची के अनुसार, ऋण सीमा और मामले के आधार पर अतिरिक्त सुरक्षा दस्तावेज या अन्य कागजात भी मांगे जा सकते हैं।
SBI किसान क्रेडिट कार्ड के लिए आवेदन कैसे करें?
आवेदन प्रक्रिया को चरणों में समझना आसान है।
1. अपनी कृषि आवश्यकता का आकलन करें
आवेदन से पहले यह स्पष्ट करें कि आपकी मुख्य खेती क्या है और पूरे फसल चक्र में अनुमानित खर्च कितना होगा।
उदाहरण के लिए, एक किसान को निम्न खर्चों का अनुमान बनाना चाहिए:
- बीज
- खाद
- दवा
- सिंचाई
- मजदूरी
- मशीनरी किराया
- कटाई
- परिवहन
जब किसान अपनी वास्तविक आवश्यकता समझता है, तो बैंक के सामने अपनी वित्तीय जरूरत स्पष्ट रूप से रख सकता है।
2. आवश्यक दस्तावेज तैयार करें
पहचान, पता, भूमि और फसल संबंधी दस्तावेजों की प्रतियां व्यवस्थित रखें। दस्तावेजों में नाम या भूमि विवरण की असंगति आवेदन प्रक्रिया को धीमा कर सकती है।
3. SBI शाखा या उपलब्ध डिजिटल माध्यम का उपयोग करें
SBI अपनी कृषि बैंकिंग सेवाओं के माध्यम से KCC आवेदन और समीक्षा की सुविधा प्रदान करता है। बैंक की आधिकारिक जानकारी के अनुसार, कुछ KCC प्रक्रियाओं के लिए YONO आधारित डिजिटल सुविधा भी उपलब्ध है।
डिजिटल उपलब्धता और प्रक्रिया पात्रता के अनुसार अलग हो सकती है, इसलिए आवेदन से पहले वर्तमान विकल्प जांचना उचित है।
4. आवेदन पत्र भरें
आवेदन पत्र में व्यक्तिगत जानकारी, कृषि भूमि, फसल, क्षेत्रफल और आवश्यक ऋण संबंधी विवरण सही-सही भरें।
गलत या अधूरी जानकारी भविष्य में सत्यापन के दौरान समस्या पैदा कर सकती है।
5. बैंक सत्यापन और ऋण मूल्यांकन
बैंक आवेदन, दस्तावेज और ऋण आवश्यकता का मूल्यांकन करता है। स्वीकृति, ऋण सीमा और शर्तें इसी प्रक्रिया के बाद तय होती हैं।
SBI KCC में ऋण सीमा कैसे तय होती है?
कई किसान यह जानना चाहते हैं कि उन्हें अधिकतम कितना KCC ऋण मिल सकता है। इसका कोई एक सार्वभौमिक उत्तर नहीं है।
SBI के अनुसार, ऋण आवश्यकता-आधारित होती है और इसमें फसल पैटर्न, खेती का रकबा तथा Scale of Finance जैसे कारकों पर विचार किया जाता है।
फसल का प्रकार महत्वपूर्ण है
धान, गेहूं, गन्ना, सब्जियां और बागवानी फसलों की लागत अलग-अलग होती है। अधिक निवेश वाली फसल के लिए वित्तीय आवश्यकता भी अधिक हो सकती है।
भूमि या खेती का क्षेत्र
खेती का क्षेत्र बढ़ने पर कुल उत्पादन लागत बढ़ सकती है। इसलिए रकबा ऋण आकलन का एक महत्वपूर्ण कारक है।
स्थानीय वित्त मानक
हर क्षेत्र में खेती की लागत समान नहीं होती। स्थानीय कृषि परिस्थितियां, फसल और जिला स्तर पर निर्धारित वित्त मानक भी महत्वपूर्ण भूमिका निभा सकते हैं।
इसलिए किसी दूसरे किसान की KCC सीमा देखकर अपनी सीमा का अनुमान लगाना सही तरीका नहीं है।
ब्याज, पुनर्भुगतान और अन्य महत्वपूर्ण बातें
किसी भी कृषि ऋण को केवल “सस्ता” या “आसान” समझकर नहीं लेना चाहिए। किसान को ब्याज, पुनर्भुगतान अवधि और समय पर भुगतान के नियम स्पष्ट रूप से समझने चाहिए।
ब्याज दरें बदल सकती हैं
SBI की प्रकाशित जानकारी में ब्याज दर और ब्याज सहायता से संबंधित शर्तें दी गई हैं, लेकिन ये समय-समय पर बदल सकती हैं। बैंक स्वयं भी अपनी वेबसाइट पर शर्तों के परिवर्तन की संभावना बताता है।
इसलिए आवेदन के दिन लागू ब्याज दर शाखा या आधिकारिक SBI स्रोत से सत्यापित करना सबसे सुरक्षित तरीका है।
समय पर भुगतान का महत्व
समय पर भुगतान करने से किसान की वित्तीय अनुशासन क्षमता बेहतर बनी रहती है। पात्र मामलों में समय पर पुनर्भुगतान से ब्याज सहायता या प्रोत्साहन जैसी सुविधाएं लागू नियमों के अनुसार महत्वपूर्ण हो सकती हैं।
देरी से भुगतान करने पर ब्याज लागत बढ़ सकती है और भविष्य की ऋण सुविधा प्रभावित हो सकती है।
फसल चक्र के अनुसार भुगतान
SBI की जानकारी के अनुसार, KCC पुनर्भुगतान अवधि फसल की अवधि और विपणन अवधि से जुड़ी हो सकती है।
इसका व्यावहारिक लाभ यह है कि भुगतान संरचना को कृषि आय के चक्र के अनुरूप बनाया जा सकता है, लेकिन सटीक शर्तें ऋण स्वीकृति के समय समझनी चाहिए।
SBI किसान क्रेडिट कार्ड लेते समय इन गलतियों से बचें
KCC एक उपयोगी वित्तीय साधन है, लेकिन इसका सही उपयोग ही सबसे बड़ा लाभ देता है।
जरूरत से अधिक ऋण न लें
बड़ी सीमा मिलना हमेशा बेहतर नहीं होता। किसान को उतनी ही ऋण राशि लेनी चाहिए जिसे वह अपनी कृषि आय और अपेक्षित नकदी प्रवाह के आधार पर जिम्मेदारी से चुका सके।
खर्चों का रिकॉर्ड रखें
एक सरल डायरी या मोबाइल नोट में लिखें कि ऋण की राशि कहां खर्च हुई।
उदाहरण:
- बीज: ₹____
- खाद: ₹____
- दवा: ₹____
- मजदूरी: ₹____
- सिंचाई: ₹____
यह आदत किसान को वास्तविक लागत और लाभ समझने में मदद करती है।
भुगतान तिथि न भूलें
फसल बेचने के बाद पूरा पैसा अन्य खर्चों में लगाने से पहले ऋण भुगतान की योजना बनाएं।
केवल ब्याज दर पर निर्णय न लें
ऋण लेते समय इन बातों को भी समझें:
- स्वीकृत सीमा
- पुनर्भुगतान अवधि
- सुरक्षा की आवश्यकता
- दस्तावेज
- लागू शुल्क
- बीमा या अन्य वैकल्पिक सुविधाएं
- देरी होने पर प्रभाव
छोटे किसान और बागवानी करने वालों के लिए KCC क्यों उपयोगी हो सकता है?
बागवानी, सब्जी उत्पादन और उच्च मूल्य वाली फसलों में शुरुआती लागत अपेक्षाकृत अधिक हो सकती है। कई बार किसान को बीज या पौध सामग्री, खाद, सिंचाई और कीट प्रबंधन पर अलग-अलग चरणों में खर्च करना पड़ता है।
ऐसी स्थिति में एक सुव्यवस्थित क्रेडिट सुविधा नकदी प्रवाह को संभालने में मदद कर सकती है।
मौसमी आय की चुनौती
किसान का खर्च पूरे वर्ष चल सकता है, लेकिन आय अक्सर फसल बिक्री के समय आती है। KCC जैसी सुविधा इस अंतर को प्रबंधित करने में उपयोगी हो सकती है।
कृषि निवेश की निरंतरता
समय पर खाद या सिंचाई न मिलने से फसल प्रभावित हो सकती है। इसलिए उपलब्ध और जिम्मेदारी से उपयोग की गई ऋण सुविधा उत्पादन प्रक्रिया को बाधित होने से बचाने में मदद कर सकती है।
हालांकि, KCC को अतिरिक्त आय का विकल्प नहीं, बल्कि सोच-समझकर उपयोग किया जाने वाला कार्यशील पूंजी साधन मानना चाहिए।
SBI KCC और सामान्य व्यक्तिगत ऋण में अंतर
कृषि जरूरतों के लिए KCC और सामान्य व्यक्तिगत ऋण की प्रकृति अलग होती है।
| आधार | SBI किसान क्रेडिट कार्ड | सामान्य व्यक्तिगत ऋण |
|---|---|---|
| मुख्य उद्देश्य | खेती और पात्र कृषि जरूरतें | व्यक्तिगत जरूरतें |
| ऋण मूल्यांकन | कृषि आवश्यकता और अन्य संबंधित कारक | आय, क्रेडिट प्रोफाइल और बैंक मानदंड |
| उपयोग | कृषि और पात्र संबद्ध खर्च | व्यक्तिगत उपयोग |
| पुनर्भुगतान | फसल व कृषि चक्र से जुड़ी शर्तें हो सकती हैं | तय EMI संरचना सामान्यतः प्रचलित |
| सुविधा | स्वीकृत सीमा के भीतर क्रेडिट उपयोग | आमतौर पर एकमुश्त ऋण वितरण |
किसान के लिए सही विकल्प उसकी वास्तविक आवश्यकता पर निर्भर करता है। कृषि कार्यशील पूंजी के लिए कृषि-केंद्रित ऋण सुविधा अधिक उपयुक्त हो सकती है, जबकि व्यक्तिगत जरूरत के लिए अलग वित्तीय उत्पाद बेहतर हो सकता है।
KCC का जिम्मेदारी से उपयोग कैसे करें?
SBI किसान क्रेडिट कार्ड से अधिकतम लाभ तभी मिलता है जब किसान इसे योजना बनाकर उपयोग करे।
फसल से पहले बजट बनाएं
बुआई से पहले पूरे मौसम का अनुमानित खर्च लिखें। इसके बाद जरूरी और गैर-जरूरी खर्च अलग करें।
ऋण को उत्पादक काम में प्राथमिकता दें
पहले उन खर्चों पर ध्यान दें जो उत्पादन को सीधे प्रभावित करते हैं, जैसे बीज, खाद, सिंचाई और कीट प्रबंधन।
फसल बिक्री की योजना बनाएं
फसल बेचने से पहले बाजार, परिवहन, भंडारण और भुगतान की समय-सीमा पर विचार करें।
बैंक से नियमित संपर्क रखें
यदि फसल नुकसान, प्राकृतिक आपदा या आय में गंभीर कमी जैसी स्थिति बनती है, तो भुगतान को नजरअंदाज करने के बजाय समय रहते बैंक से संपर्क करना बेहतर होता है।
FAQ
SBI किसान क्रेडिट कार्ड योजना क्या है?
यह किसानों के लिए कृषि और पात्र संबंधित जरूरतों को पूरा करने हेतु उपलब्ध क्रेडिट सुविधा है। SBI के अनुसार, यह आवश्यकता-आधारित ऋण व्यवस्था है जो खेती के उत्पादन खर्च और कुछ अन्य पात्र आवश्यकताओं को कवर कर सकती है।
SBI KCC के लिए कौन आवेदन कर सकता है?
मालिक कृषक, संयुक्त उधारकर्ता, पात्र किरायेदार किसान, मौखिक पट्टेदार, बटाईदार तथा कुछ किसान समूह आवेदन के लिए पात्र हो सकते हैं। अंतिम पात्रता बैंक की जांच और लागू नियमों पर निर्भर करती है।
SBI किसान क्रेडिट कार्ड के लिए कौन-कौन से दस्तावेज चाहिए?
सामान्य रूप से आवेदन पत्र, फोटो, पहचान प्रमाण, पता प्रमाण, भूमि संबंधी दस्तावेज और फसल पैटर्न की जानकारी मांगी जा सकती है। ऋण सीमा के अनुसार अतिरिक्त दस्तावेज भी आवश्यक हो सकते हैं।
SBI KCC में कितना ऋण मिल सकता है?
ऋण सीमा आवश्यकता-आधारित होती है। यह फसल पैटर्न, खेती के क्षेत्रफल और लागू Scale of Finance जैसे कारकों पर निर्भर कर सकती है। इसलिए हर किसान की स्वीकृत सीमा अलग हो सकती है।
क्या SBI KCC की ब्याज दर सभी किसानों के लिए समान होती है?
नहीं, लागू दर और लाभ ऋण राशि, सरकारी ब्याज सहायता, समय पर भुगतान तथा वर्तमान बैंक नियमों के आधार पर बदल सकते हैं। आवेदन से पहले नवीनतम दर और शर्तें आधिकारिक SBI स्रोत से जांचनी चाहिए।
क्या SBI KCC का ऑनलाइन उपयोग संभव है?
SBI ने KCC से जुड़ी कुछ डिजिटल प्रक्रियाओं और YONO आधारित समीक्षा सुविधाओं का उल्लेख किया है। उपलब्ध सुविधा ग्राहक की पात्रता और वर्तमान प्रक्रिया पर निर्भर कर सकती है।
निष्कर्ष
SBI किसान क्रेडिट कार्ड योजना उन किसानों के लिए उपयोगी वित्तीय साधन हो सकती है जिन्हें खेती के विभिन्न चरणों में समय पर कार्यशील पूंजी की जरूरत पड़ती है। बीज से लेकर खाद, सिंचाई, मजदूरी और अन्य पात्र कृषि खर्चों तक, सही तरीके से उपयोग की गई क्रेडिट सुविधा खेती की वित्तीय योजना को अधिक व्यवस्थित बना सकती है।
सबसे महत्वपूर्ण बात यह है कि KCC को “आसान पैसा” नहीं, बल्कि खेती के लिए जिम्मेदार वित्तीय साधन की तरह इस्तेमाल किया जाए। आवेदन से पहले अपनी वास्तविक जरूरत का आकलन करें, दस्तावेज तैयार रखें, ब्याज और पुनर्भुगतान शर्तों को समझें और समय पर भुगतान की योजना बनाएं।
यदि आप SBI किसान क्रेडिट कार्ड के लिए आवेदन करने की सोच रहे हैं, तो वर्तमान ब्याज दर, पात्रता और लागू शर्तों की पुष्टि SBI की आधिकारिक कृषि बैंकिंग जानकारी या निकटतम शाखा से जरूर करें।
Write a comment