New Bank Rules 2026: Bank Customers के लिए बड़े बदलाव
बैंक ग्राहक हैं तो 2026 में कुछ ऐसे banking rules हैं जिन्हें नजरअंदाज करना भारी पड़ सकता है। खासकर KYC update, nominee details, FD, digital banking fraud और bank complaint process को लेकर ग्राहकों को अपने अधिकार और जिम्मेदारियां समझना जरूरी है।
इस साल सबसे महत्वपूर्ण बात यह है कि कई बदलाव केवल 2026 में बनाए गए नए नियम नहीं हैं, बल्कि 2025 में किए गए regulatory changes हैं जो 2026 में लागू या operationally महत्वपूर्ण हो चुके हैं। वहीं, 1 जुलाई 2026 से Reserve Bank – Integrated Ombudsman Scheme, 2026 भी लागू हो चुकी है, जिसने बैंकिंग शिकायतों के लिए नया framework दिया है।
आइए समझते हैं कि New Bank Rules 2026 का आम बैंक ग्राहक पर क्या असर पड़ता है और KYC, nominee, FD या online fraud की स्थिति में आपको क्या करना चाहिए।
2026 में Banking Rules में क्या बदला?
2026 में बैंक ग्राहकों के लिए सबसे महत्वपूर्ण बदलावों को पांच हिस्सों में समझा जा सकता है।
पहला, KYC periodic updation को लेकर RBI ने ग्राहकों को अधिक स्पष्टता और advance communication देने की व्यवस्था की है। जून 2025 के RBI amendment के अनुसार regulated entities को KYC due date से पहले कम से कम तीन advance intimations और due date के बाद भी कम से कम तीन reminders देने हैं। इनमें कम से कम एक communication letter के माध्यम से होना चाहिए। इन व्यवस्थाओं को 1 जनवरी 2026 तक लागू करना था।
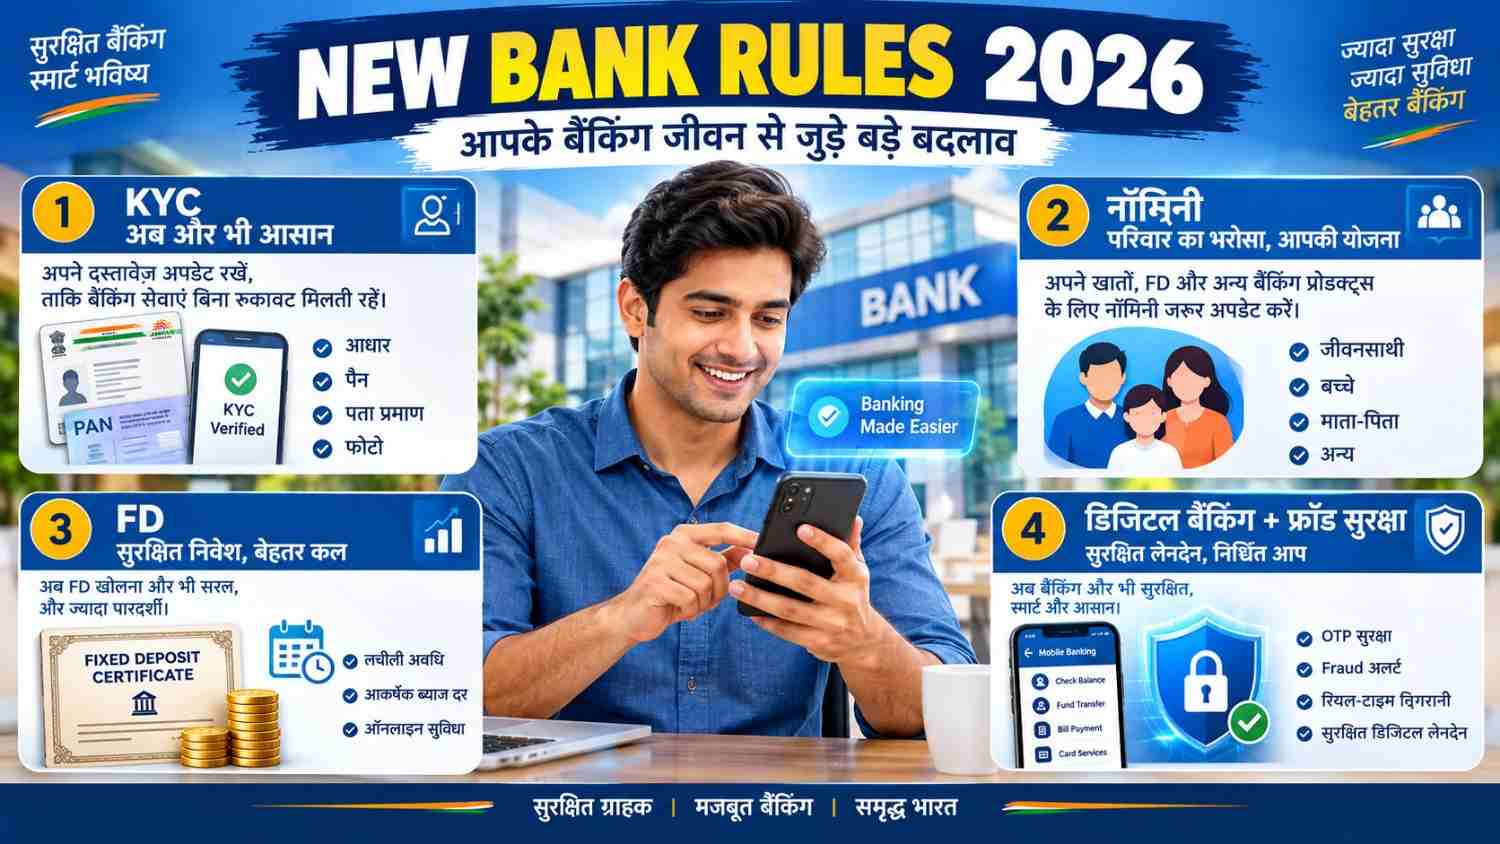
दूसरा, low-risk individual customers के लिए KYC updation को लेकर RBI ने विशेष राहत दी थी। ऐसे customers के accounts में transactions जारी रखने और KYC update कराने के लिए due date के बाद एक साल या 30 जून 2026 तक—जो भी बाद में हो—का प्रावधान किया गया था। यह सुविधा low-risk categorisation और संबंधित RBI conditions के अधीन है। New RBI Rules 2026
तीसरा, nomination rules में बड़ा बदलाव 1 नवंबर 2025 से प्रभावी हुआ। Banking Laws (Amendment) Act, 2025 के संबंधित provisions के तहत depositors अब कुछ परिस्थितियों में चार तक nominees रख सकते हैं। Deposit accounts के लिए simultaneous या successive nomination का विकल्प दिया गया है।
चौथा, digital fraud होने पर तुरंत bank को report करना अभी भी बेहद महत्वपूर्ण है। RBI के customer-protection framework में unauthorized electronic transaction की reporting का समय customer liability पर असर डाल सकता है। Banking Rules Change
पांचवां, 1 जुलाई 2026 से RBI की नई Integrated Ombudsman Scheme लागू है। इसके तहत eligible complaints के लिए centralized complaint mechanism और नया grievance-redress framework उपलब्ध है।
KYC से जुड़े जरूरी नियम
KYC यानी Know Your Customer banking system का बुनियादी हिस्सा है। इसका उद्देश्य bank को customer की पहचान और relevant information verify करने में मदद करना है।
KYC update के लिए अब communication महत्वपूर्ण है
2026 में customers को KYC update के लिए bank से मिलने वाले notices पर ध्यान देना चाहिए। RBI के जून 2025 amendment के अनुसार bank को periodic KYC updation की due date से पहले कम से कम तीन advance intimations देने हैं। इनमें कम से कम एक intimation letter के माध्यम से होना चाहिए।
अगर customer due date तक KYC update नहीं करता, तो bank को कम से कम तीन reminders देने हैं और इनमें भी कम से कम एक reminder letter के जरिए होना चाहिए।
इसका मतलब यह नहीं है कि customer KYC update को नजरअंदाज कर सकता है। Bank द्वारा notice मिलना helpful safeguard है, लेकिन customer को अपने KYC details—जैसे address या अन्य relevant information—में बदलाव होने पर bank को सही जानकारी देना चाहिए। Digital Fraud Compensation
Low-risk customers के लिए क्या समझें?
RBI ने जून 2025 में low-risk individual customers के लिए KYC updation से जुड़ा एक विशेष provision जोड़ा था। इसके तहत bank को transactions allow करते हुए KYC update कराने के लिए due date से एक साल या 30 जून 2026 तक, जो भी बाद में हो, का समय देना था।
सितंबर 2026 में इस provision को देखते समय यह समझना जरूरी है कि 30 जून 2026 कोई सामान्य KYC expiry date नहीं है। यह उस विशेष transitional relief का हिस्सा था।
इसलिए अगर आपका KYC अभी pending है, तो केवल पुराने relief पर निर्भर रहने के बजाय अपने bank से current KYC status जरूर check करें। Two-Factor Authentication UPI
KYC update घर के पास कैसे हो सकता है?
RBI ने authorized Business Correspondent (BC) के जरिए कुछ परिस्थितियों में KYC updation की सुविधा का भी प्रावधान किया है। यदि KYC information में कोई बदलाव नहीं है या केवल address बदला है, तो prescribed conditions के तहत self-declaration authorized BC के माध्यम से लिया जा सकता है।
इसके अलावा bank को customer को KYC update होने की जानकारी देने की व्यवस्था भी रखनी है।
Bank Account में Nominee क्यों जरूरी है?
Nominee का महत्व अक्सर तब समझ आता है जब account holder की मृत्यु हो जाती है। Nomination का उद्देश्य bank deposit, locker या safe custody assets के settlement process को आसान बनाना है।
अब चार nominees रखने का विकल्प
Banking Laws (Amendment) Act, 2025 के nomination-related provisions 1 नवंबर 2025 से प्रभावी हुए। इसके तहत customer चार तक nominees रख सकता है।
Deposit account में customer simultaneous nomination या successive nomination का विकल्प चुन सकता है।
Simultaneous nomination में चार nominees के बीच share या percentage निर्धारित किया जा सकता है। कुल percentage 100% होना चाहिए।
Successive nomination में nominees का क्रम तय किया जाता है। ऊपर वाले nominee के operative न रहने की स्थिति में अगला nominee लागू हो सकता है।
Locker और safe custody में क्या अंतर है?
Deposit accounts और locker/safe custody के nomination rules बिल्कुल समान नहीं हैं।
Deposit accounts के लिए simultaneous और successive दोनों options उपलब्ध हैं। वहीं safe custody articles और safety lockers के लिए successive nomination का प्रावधान है।
इसलिए केवल savings account में nominee जोड़ना पर्याप्त नहीं है। अगर आपके पास FD, locker या safe custody facility भी है, तो संबंधित nomination records भी check करें।
क्या nominee ही अंतिम मालिक होता है?
Nominee और legal heir को एक ही समझना सही नहीं है। Nomination bank के साथ claim settlement को facilitate करता है; inheritance rights अलग कानूनी प्रश्न हो सकते हैं।
इसलिए बड़ी रकम, family dispute या estate planning की स्थिति में केवल nominee details पर निर्भर रहने के बजाय applicable succession law और professional legal advice को भी ध्यान में रखना चाहिए।
FD से जुड़े जरूरी नियम
FD यानी Fixed Deposit या Term Deposit को लेकर 2026 में सबसे जरूरी बात यह है कि customer को interest rate के साथ-साथ premature withdrawal, maturity और nomination conditions भी समझनी चाहिए।
FD maturity के बाद पैसा पड़ा रहे तो क्या होता है?
RBI के अनुसार यदि term deposit mature हो जाता है और proceeds unpaid रहते हैं, तो उस amount पर savings account rate या matured term deposit की contracted rate—जो कम हो—उसके अनुसार interest लागू हो सकता है। No Prepayment Penalty Loans
इसलिए FD को maturity के बाद लंबे समय तक unattended छोड़ना उचित नहीं है। Maturity date और renewal instruction पहले से check करना बेहतर है।
FD समय से पहले तोड़ने पर क्या होगा?
Premature withdrawal की conditions deposit की category और bank की applicable policy पर निर्भर करती हैं।
RBI के deposit directions के अनुसार banks को applicable premature withdrawal terms और penal rate की जानकारी deposit लेते समय देनी होती है। कुछ term deposits ऐसी भी हो सकती हैं जिनमें premature withdrawal option उपलब्ध नहीं होता, subject to applicable rules. Weekly Credit Score Update
इसलिए FD बनाते समय सिर्फ “कितना interest मिलेगा” न देखें। यह भी check करें:
- Premature withdrawal allowed है या नहीं
- Penalty या reduced interest कैसे लागू होगा
- Auto-renewal का instruction क्या है
- Maturity proceeds कब credit होंगे
- Nominee details updated हैं या नहीं
Joint FD में nominee और survivor instruction check करें
Joint deposits में “Either or Survivor” जैसे operating mandates महत्वपूर्ण हो सकते हैं। Death की स्थिति में premature withdrawal और payment का process mandate तथा applicable bank rules पर निर्भर करता है।
इसलिए joint FD खोलते समय operating instruction को ध्यान से पढ़ना चाहिए और जरूरत के अनुसार specific mandate देना चाहिए।
Digital Banking Fraud होने पर क्या करें?
आज UPI, cards, net banking और mobile banking के कारण transactions तेज हुए हैं, लेकिन unauthorized transactions का risk भी customer awareness को महत्वपूर्ण बनाता है।
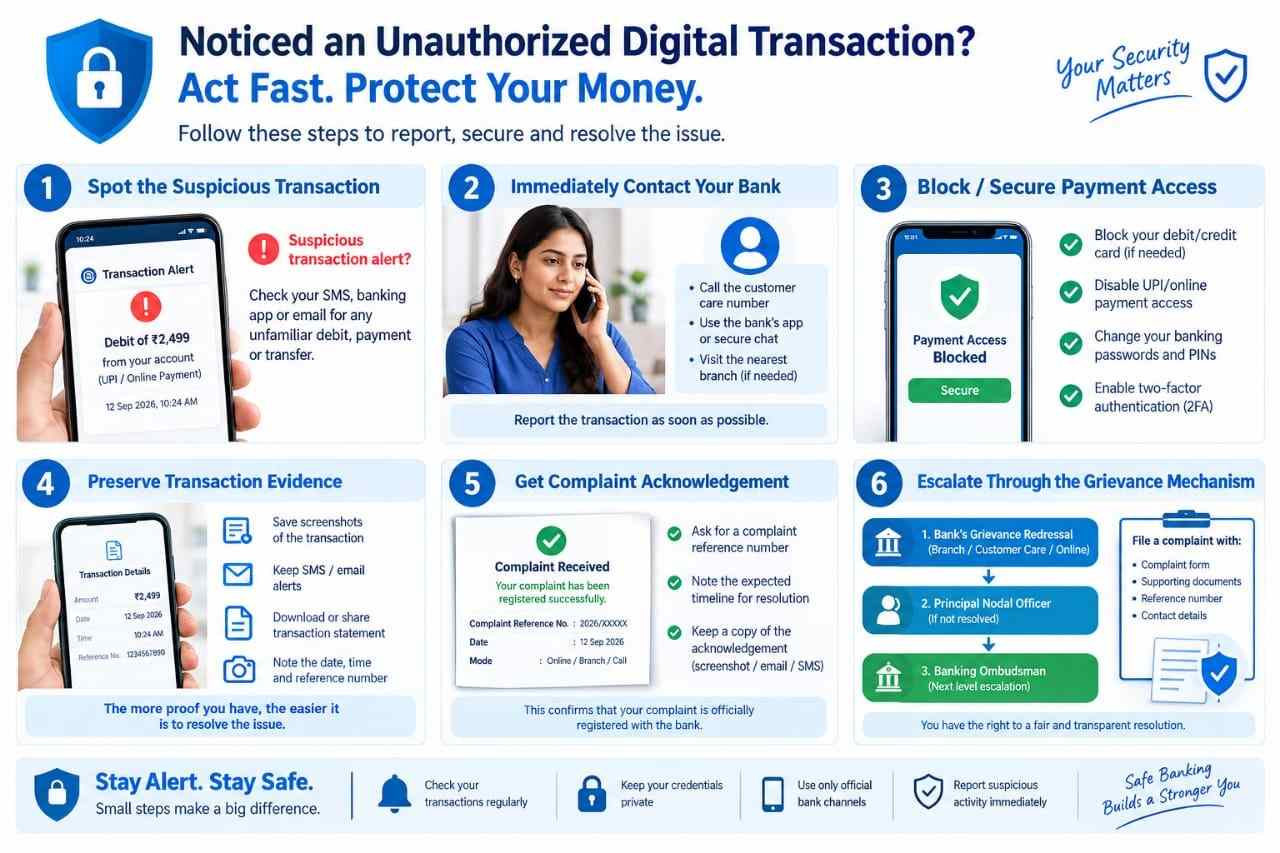
अगर account से कोई ऐसी transaction दिखाई दे जिसे आपने authorize नहीं किया, तो wait न करें।
सबसे पहले bank को तुरंत inform करें
Unauthorized electronic transaction की जानकारी मिलते ही bank के official channel से report करें। Bank की official helpline, mobile banking app या branch का verified contact इस्तेमाल करें।
Customer protection framework में reporting time महत्वपूर्ण है। RBI के framework के अनुसार कुछ third-party breach situations में transaction की जानकारी मिलने के तीन working days के भीतर report करने पर zero liability का provision हो सकता है, जबकि 4–7 working days में reporting पर limited liability framework लागू हो सकता है। UPI MDR Charges 2026
अगर customer ने स्वयं payment credentials share किए हैं, तो उसकी liability अलग हो सकती है और reporting से पहले हुआ loss customer के ऊपर आ सकता है।
इसलिए OTP, PIN, CVV, password या UPI credentials किसी के साथ share न करें।
Fraud के बाद ये details सुरक्षित रखें
Bank को complaint करते समय transaction date, amount, transaction/reference number और complaint acknowledgement संभालकर रखें।
यदि आपने cybercrime authorities को भी report किया है, तो उसका acknowledgement भी सुरक्षित रखें। Screenshots, SMS alerts और email communication delete न करें।
सबसे महत्वपूर्ण बात—fraud होने के बाद किसी “refund agent” या “RBI officer” को OTP या remote-access permission न दें। Bank या regulator बनकर scammers दोबारा fraud करने की कोशिश कर सकते हैं।
Bank Complaint कैसे करें?
किसी banking problem में सीधे RBI Ombudsman जाने से पहले सामान्यतः संबंधित bank या regulated entity को complaint देना जरूरी है।
Complaint लिखित या bank के उपलब्ध official grievance channel के माध्यम से करें और acknowledgement/complaint number जरूर रखें।
Complaint में केवल “पैसा कट गया” लिखने के बजाय पूरी information दें:
- Account या card details का relevant हिस्सा
- Transaction date
- Amount
- Transaction/reference number
- समस्या का स्पष्ट विवरण
- आपने bank से कब संपर्क किया
- आप किस resolution की मांग कर रहे हैं
- उपलब्ध supporting documents
इससे आगे escalation होने पर आपका case document करना आसान रहता है।
RBI Ombudsman में शिकायत कैसे करें?
1 जुलाई 2026 से Reserve Bank – Integrated Ombudsman Scheme, 2026 लागू है। यह RBI की eligible regulated entities के खिलाफ deficiency in service से जुड़ी customer complaints के लिए cost-free grievance redress mechanism है।
पहले bank को complaint करना जरूरी है
RB-IOS, 2026 के तहत customer को पहले concerned regulated entity के पास complaint करनी होती है।
अगर bank ने 30 दिनों के भीतर reply नहीं दिया, या applicable RBI/NPCI/card-network timeline के अनुसार निर्धारित अवधि में response नहीं मिला, अथवा customer received resolution से संतुष्ट नहीं है, तो eligible conditions के तहत RBI Ombudsman के पास complaint की जा सकती है।
Complaint आम तौर पर applicable timeline समाप्त होने या regulated entity के last communication से 90 दिनों के भीतर Ombudsman को करनी होती है। Bank Account Nominee Rules
Complaint कहां करें?
RBI के अनुसार complaints online Complaint Management System (CMS) के जरिए की जा सकती हैं। इसके अलावा email और physical mode की सुविधा भी उपलब्ध है।
RBI ने 2026 scheme के तहत CMS portal को centralized complaint lodging mechanism के रूप में रखा है।
Complaint filing के लिए account/transaction details, bank complaint acknowledgement, bank का response और relevant documents तैयार रखना उपयोगी है।
RBI Ombudsman की complaint free है
RB-IOS, 2026 के तहत complaint filing या resolution के लिए customer से कोई fee नहीं ली जाती।
इसलिए अगर कोई व्यक्ति “RBI complaint कराने” के नाम पर अनिवार्य processing fee मांगता है, तो उसकी authenticity verify किए बिना payment न करें।
Customers के लिए जरूरी Checklist
2026 में अपने bank account को लेकर ये checks कर लेना समझदारी होगी:
- अपना KYC status bank से verify करें।
- Address या अन्य KYC information बदलने पर records update कराएं।
- SMS और email alerts को ignore न करें।
- Savings account और FD में nominee details check करें।
- जरूरत के अनुसार चार तक nomination facility का उपयोग समझें।
- Joint FD का operating mandate पढ़ें।
- FD maturity date note करें।
- Premature withdrawal penalty और conditions समझें।
- Unauthorized transaction दिखते ही bank को report करें।
- OTP, PIN, CVV और UPI PIN किसी को न बताएं।
- Bank complaint number और acknowledgement सुरक्षित रखें।
- Complaint unresolved रहने पर applicable escalation process अपनाएं।
- RBI Ombudsman के लिए पहले bank को complaint करने की requirement याद रखें।
- केवल official RBI/bank channels का इस्तेमाल करें।
FAQ
New Bank Rules 2026 में सबसे महत्वपूर्ण बदलाव क्या हैं?
2026 में customers के लिए KYC updation communication, nomination provisions, digital transaction protection और 1 जुलाई 2026 से लागू RBI Integrated Ombudsman Scheme महत्वपूर्ण regulatory developments हैं।
क्या 2026 में चार nominees रख सकते हैं?
Banking Laws (Amendment) Act, 2025 के संबंधित nomination provisions 1 नवंबर 2025 से प्रभावी हुए। Deposit accounts के लिए चार तक nominees और simultaneous या successive nomination की सुविधा दी गई है।
KYC update नहीं करने पर क्या होगा?
KYC periodic updation की requirements account की category और applicable RBI rules पर निर्भर करती हैं। Low-risk customers के लिए 2025 में विशेष transitional relief दिया गया था, लेकिन 2026 में current KYC status को bank से verify करना जरूरी है।
FD को maturity से पहले तोड़ सकते हैं?
यह deposit की category, bank की policy और applicable RBI instructions पर निर्भर करता है। कुछ deposits में premature withdrawal allowed हो सकता है, जबकि कुछ में ऐसी सुविधा नहीं होती। Deposit खोलते समय terms जरूर पढ़ें।
Digital fraud होने पर कितनी जल्दी bank को बताना चाहिए?
Unauthorized transaction दिखते ही bank को तुरंत report करना चाहिए। RBI के customer protection framework में reporting का समय customer liability को प्रभावित कर सकता है।
RBI Ombudsman में complaint करने से पहले bank को complaint करना जरूरी है?
हां। RB-IOS, 2026 के तहत सामान्यतः पहले concerned regulated entity को complaint करना जरूरी है। Reply न मिलने या reply/resolution से असंतुष्ट होने पर applicable conditions के तहत RBI Ombudsman approach किया जा सकता है।
RBI Ombudsman complaint की कोई fee है?
नहीं। RB-IOS, 2026 के तहत complaint filing और resolution के लिए कोई fee नहीं है।
निष्कर्ष
New Bank Rules 2026 को समझने का सबसे आसान तरीका है कि केवल “नया rule क्या आया?” पर ध्यान न देकर यह देखें कि उसका आपके daily banking पर क्या असर है।
KYC details updated रखना, nominee information को सही रखना, FD की maturity और withdrawal conditions समझना और unauthorized transaction को तुरंत report करना basic financial hygiene का हिस्सा है।
वहीं banking complaint का रास्ता भी अब पहले से अधिक structured है। अगर bank से शिकायत का समाधान नहीं मिलता, तो applicable conditions पूरी होने पर RBI की Integrated Ombudsman Scheme, 2026 के तहत आगे शिकायत की जा सकती है।
सबसे जरूरी बात: किसी भी KYC, fraud या banking issue में random links, phone numbers या messages पर भरोसा करने के बजाय अपने bank और RBI के official channels का इस्तेमाल करें।
Write a comment