UPI की नई Limit और Rules: Business Owners क्या जानें
अगर आप दुकान, agency, e-commerce business, professional service या कोई दूसरा कारोबार चलाते हैं और customers से UPI payment लेते हैं, तो सिर्फ QR code लगाना ही काफी नहीं है। UPI की transaction limit, merchant category, bank की internal limit और payment verification जैसे factors भी समझना जरूरी है।
सबसे पहले एक confusion दूर कर दें: हर UPI business transaction की सामान्य limit ₹5 लाख नहीं है। NPCI ने कुछ specific categories और verified merchants के लिए higher per-transaction limits लागू की हैं। वहीं banks अपनी internal risk policies के अनुसार इससे कम limit भी निर्धारित कर सकते हैं।
इसलिए अगर आपके business में ₹1 लाख से अधिक के UPI payments आते हैं, तो यह समझना जरूरी है कि आपके merchant setup पर कौन-सी limit लागू होती है।
UPI की नई Limits में क्या बदला है?
UPI की limits एक single universal number नहीं हैं। अलग-अलग transaction type और merchant category के लिए अलग limits हो सकती हैं।
NPCI के अगस्त 2025 के circular में कुछ categories के लिए enhanced limits दी गईं। इनमें Business/Merchant transactions, Capital Market, Insurance, Travel, Collections और कुछ अन्य categories शामिल हैं।
Business/Merchant category में specified conditions पूरी होने पर ₹5 लाख तक की per-transaction limit दी गई है। इस category के लिए NPCI ने payer MCC और purpose-code से जुड़ी conditions भी निर्धारित की हैं।
लेकिन इसका मतलब यह नहीं है कि हर दुकान या हर UPI QR पर अपने-आप ₹5 लाख की limit उपलब्ध होगी।
₹5 लाख की limit किसे मिल सकती है?
NPCI के circular के अनुसार enhanced limits के लिए merchant का “Verified Merchant” होना महत्वपूर्ण है। Acquiring bank को merchant की compliance और applicable NPCI guidelines सुनिश्चित करनी होती हैं।
इसका practical मतलब यह है कि business owner को अपने acquiring bank या payment provider के साथ यह verify करना चाहिए कि:
- आपका merchant account properly onboarded है या नहीं
- business की सही category/MCC दर्ज है या नहीं
- आपका merchant verified status पूरा है या नहीं
- आपके account पर कोई lower internal limit तो नहीं लगी है
- high-value transactions आपके merchant setup में supported हैं या नहीं
क्या हर Business Owner ₹5 लाख का UPI Payment ले सकता है?
नहीं, इसे automatic entitlement की तरह नहीं समझना चाहिए।
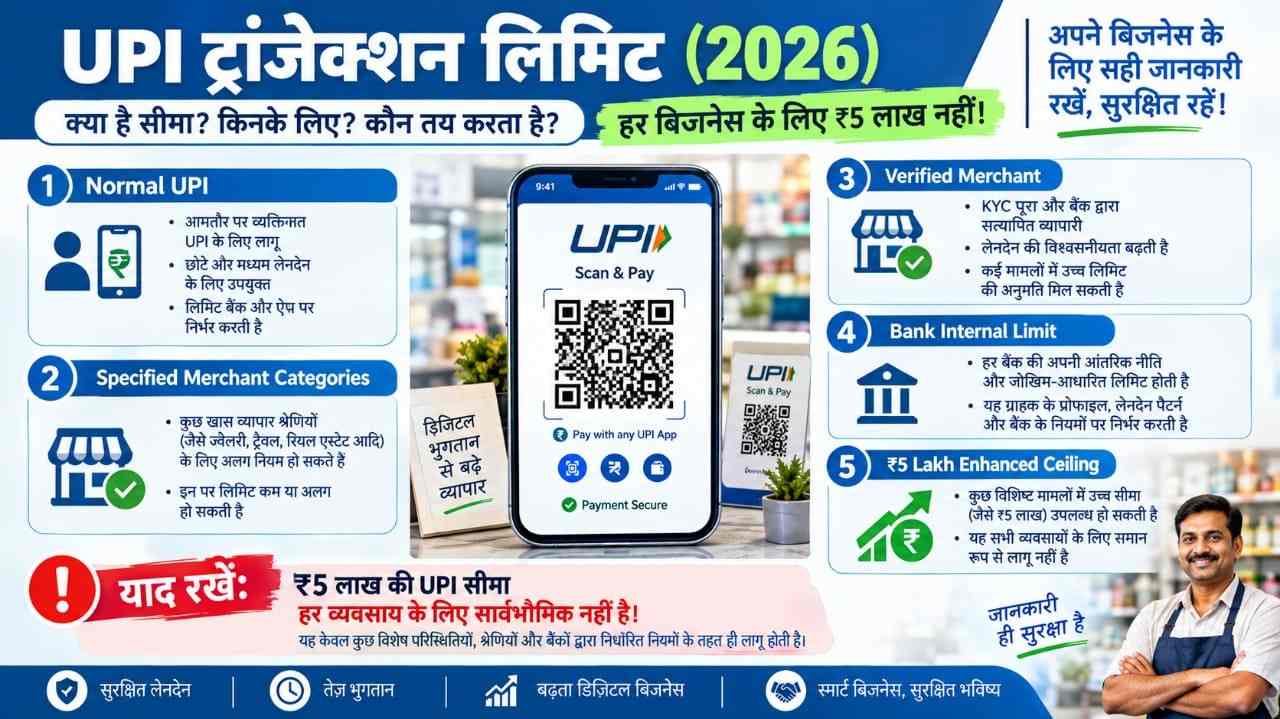
NPCI ने स्पष्ट किया है कि enhanced ceiling के भीतर member banks अपनी internal policies के अनुसार limits तय कर सकते हैं। इसलिए NPCI की maximum permissible limit और आपके bank द्वारा उपलब्ध कराई गई actual limit अलग हो सकती है। UPI new rules 2026
उदाहरण के लिए, अगर किसी applicable category के लिए NPCI ceiling ₹5 लाख है, तो इसका यह अर्थ नहीं कि आपका bank आपको हर परिस्थिति में ₹5 लाख का transaction allow करेगा।
यही वजह है कि business owners को social media posts में दिखने वाली “UPI limit बढ़कर ₹5 लाख” जैसी headline को बिना context के लागू नहीं करना चाहिए।
Business/Merchant UPI में MCC क्यों महत्वपूर्ण है?
MCC यानी Merchant Category Code business को उसकी activity के आधार पर classify करने के लिए इस्तेमाल होता है। UPI charges above 2000
NPCI के FAQ के अनुसार merchant onboarding के दौरान acquiring bank merchant का MCC निर्धारित करता है और business category के अनुसार सही classification करना जरूरी है।
यानी अगर आपके business की category गलत दर्ज है, तो high-value UPI transaction से जुड़े rules भी अलग तरह से लागू हो सकते हैं।
Business owners को खास तौर पर यह check करना चाहिए कि:
- आपका actual business सही category में classified है या नहीं
- merchant account और business documents में information consistent है या नहीं
- पुराने business setup के बाद MCC update हुआ है या नहीं
- payment provider ने आपको सही merchant type में onboard किया है या नहीं
यह छोटा-सा administrative detail बड़े transactions के समय महत्वपूर्ण हो सकता है।
अलग-अलग UPI Categories में Limits अलग क्यों हैं?
UPI ecosystem में सभी transactions को एक जैसा नहीं माना जाता।
NPCI के latest cited enhanced-limit circular में उदाहरण के तौर पर:
| Transaction Category | Per-Transaction Enhanced Limit | 24-Hour Cumulative Limit |
|---|---|---|
| Capital Market | ₹5 लाख | ₹10 लाख |
| Insurance | ₹5 लाख | ₹10 लाख |
| Travel | ₹5 लाख | ₹10 लाख |
| Collections | ₹5 लाख | ₹10 लाख |
| Credit Card Bill Payments | ₹5 लाख | ₹6 लाख |
| Business/Merchant | ₹5 लाख | Circular में NA |
| Jewellery | ₹2 लाख | ₹6 लाख |
| Digital Account Opening – Initial Funding | ₹2 लाख | ₹2 लाख |
ये specific categories के enhanced ceilings हैं, सामान्य हर-transaction UPI limit नहीं। साथ ही applicable conditions और bank-level limits भी महत्वपूर्ण हैं।
Tax Payment और Business Receipt को एक जैसा न समझें
एक और common confusion tax payment से जुड़ा है।
RBI ने 2024 में UPI के जरिए tax payments की per-transaction limit ₹1 लाख से बढ़ाकर ₹5 लाख करने का निर्णय घोषित किया था। UPI MDR 2026
लेकिन यह rule इस बात का प्रमाण नहीं है कि हर business customer से ₹5 लाख तक UPI payment receive कर सकता है।
Tax payment की limit और merchant/business payment की limit अलग regulatory use-cases हैं।
इस distinction को article, social-media post या business advice में साफ रखना जरूरी है।
Business Owners को अपने Bank से क्या Confirm करना चाहिए?
अगर आपका business high-value UPI payments स्वीकार करता है, तो अपने bank या acquiring provider से कुछ direct questions पूछना सबसे practical तरीका है।
1. मेरी UPI merchant limit कितनी है?
सिर्फ “UPI की limit कितनी है?” न पूछें।
इसके बजाय पूछें:
“मेरे merchant account पर current per-transaction और applicable daily limit क्या है?”
इससे आपको generic UPI limit के बजाय अपने account की actual limit पता चलेगी।
2. क्या मेरा merchant verified है?
NPCI के enhanced limits framework में verified merchant status महत्वपूर्ण है।
अगर आपका business बड़े-ticket payments लेता है, तो verification status confirm करना उपयोगी है।
3. मेरा MCC क्या है?
अपने bank से पूछें कि merchant account पर कौन-सा MCC registered है।
गलत classification होने पर transaction processing और applicable limits को लेकर समस्या पैदा हो सकती है।
4. क्या bank ने कोई internal limit लगाई है?
NPCI की ceiling को देखकर यह assume न करें कि वही limit आपके account पर भी उपलब्ध है।
NPCI ने member banks को अपनी internal policies के अनुसार lower limits रखने की discretion दी है।
क्या UPI से बड़ा Payment आने पर तुरंत माल देना चाहिए?
High-value payment में सिर्फ customer के screenshot पर भरोसा करना उचित नहीं है।
NPCI की merchant guidance और UPI ecosystem में transaction status को देखते हुए merchant को अपने acquiring/payment system में successful payment confirmation verify करना चाहिए।
ग्राहक अगर ₹2 लाख या ₹5 लाख का payment करने का screenshot दिखाए, तो screenshot को final proof मानने के बजाय अपने merchant account, bank notification या payment dashboard में transaction status check करें। UPI payment charges
यह खास तौर पर उन businesses के लिए महत्वपूर्ण है जहां payment confirm होने के बाद तुरंत माल या service deliver कर दी जाती है।
UPI Payment और Cash Receipt में क्या फर्क समझना जरूरी है?
Business owner के लिए UPI payment का digital trail एक महत्वपूर्ण operational advantage है, लेकिन इसका अर्थ यह नहीं है कि UPI से आने वाला पैसा accounting या tax records से बाहर है। ₹2000 UPI charge
आपको अपने business की सामान्य accounting, invoices, sales records और applicable tax compliance को अलग से maintain करना चाहिए।
UPI को “digital payment” समझें, “tax-free payment” नहीं।
यदि किसी transaction पर GST, income-tax या अन्य compliance लागू होती है, तो उसका treatment transaction की nature और applicable law पर निर्भर करेगा।
क्या UPI Payment के लिए अलग Current Account जरूरी है?
यह सवाल business के प्रकार और bank की account policies पर निर्भर करता है।
NPCI के merchant onboarding FAQ के अनुसार merchant onboarding में acquiring bank KYC, due diligence, account type और merchant-related information जैसी requirements देखता है।
इसलिए केवल UPI QR देखकर यह निष्कर्ष नहीं निकालना चाहिए कि हर छोटे business के लिए एक ही प्रकार का bank account अनिवार्य है।
लेकिन अगर आपका कारोबार नियमित और substantial है, तो personal और business transactions को अलग रखने से accounting और reconciliation अधिक व्यवस्थित रह सकती है।
अपने bank/CA से अपने business structure के अनुसार सही setup confirm करना बेहतर है।
UPI QR लगाते समय Business Owners को क्या Check करना चाहिए?
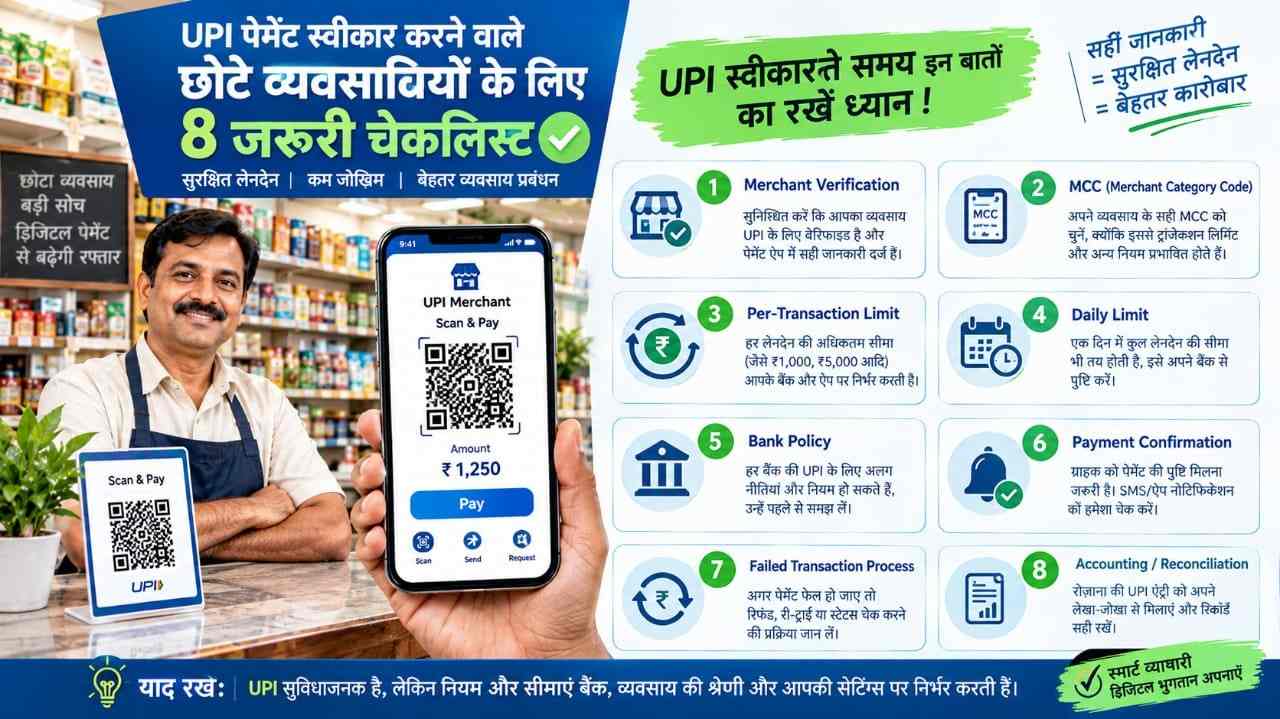
एक business owner के लिए यह छोटी checklist काफी उपयोगी है:
- Merchant name सही दिखाई दे रहा है या नहीं
- QR सही business account से linked है या नहीं
- Bank account details verified हैं या नहीं
- Merchant category/MCC सही है या नहीं
- High-value transaction limit कितनी है
- Daily transaction limit कितनी है
- Payment successful होने पर confirmation कैसे मिलेगा
- Failed या pending transaction की स्थिति में क्या procedure है
- Refund और dispute process क्या है
- Business records में UPI receipts कैसे reconcile होंगी
NPCI के अनुसार merchant UPI onboarding acquiring bank के माध्यम से होता है और merchant को QR, intent, application-based तथा अन्य supported integration modes के जरिए UPI स्वीकार करने की सुविधा मिल सकती है।
UPI Payment Fail होने पर क्या करें?
High-value transaction fail होने पर customer को बार-बार payment करने के लिए कहने से पहले transaction status verify करें।
UPI में decline कई कारणों से हो सकता है। NPCI के ecosystem documentation में business decline के कारणों में transaction limit exceed होना, permitted transaction count से अधिक होना या daily amount limit पार होना जैसे कारण शामिल हैं।
इसलिए troubleshooting का पहला step होना चाहिए:
Transaction status → Bank/merchant dashboard → Applicable limit → Customer bank → Payment provider
अगर पैसा customer के account से debit हो चुका है लेकिन merchant को confirmation नहीं मिला, तो customer और merchant दोनों को transaction reference number सुरक्षित रखना चाहिए और संबंधित bank/payment provider की grievance process follow करनी चाहिए। UPI new rules September 2026
Business Owners के लिए सबसे बड़ी गलती क्या है?
सबसे बड़ी गलती है “UPI limit” को एक universal number समझ लेना।
UPI में अलग-अलग use cases, merchant categories और transaction types के लिए अलग framework हो सकता है।
इसके अलावा NPCI की maximum permissible limit और bank की actual operational limit भी अलग हो सकती है।
इसलिए अगर कोई post कहती है:
“अब हर business ₹5 लाख तक UPI payment ले सकता है”
तो उस statement को बिना context के forward करने से पहले official circular और अपने acquiring bank की policy check करनी चाहिए।
2026 में Business Owners के लिए Quick Checklist
अगर आप आज अपने UPI business setup की जांच कर रहे हैं, तो इन सवालों का जवाब लिखकर रखें:
1. मेरा merchant account किस bank/payment provider के साथ है?
2. मेरा registered MCC क्या है?
3. क्या मेरा merchant verified है?
4. मेरे account की actual per-transaction limit क्या है?
5. क्या कोई daily/cumulative limit लागू है?
6. ₹1 लाख से अधिक payment पर कोई additional bank-level restriction है?
7. Payment successful होने की official confirmation मुझे कहां मिलेगी?
8. Failed, pending और disputed transactions के लिए escalation process क्या है?
इन आठ सवालों के जवाब आपके लिए किसी generic “UPI limit कितनी है?” article से ज्यादा उपयोगी होंगे।
FAQ
क्या UPI की limit सभी business owners के लिए ₹5 लाख है?
नहीं। ₹5 लाख की enhanced limit कुछ specified categories और applicable merchant conditions के लिए है। हर business transaction पर इसे universal limit नहीं माना जाना चाहिए।
क्या merchant को ₹5 लाख की limit automatically मिल जाती है?
नहीं। NPCI framework में verified merchant status और applicable compliance महत्वपूर्ण हैं। इसके अलावा acquiring bank अपनी internal limits भी निर्धारित कर सकता है।
UPI में MCC क्या होता है?
MCC यानी Merchant Category Code business की category को classify करता है। Merchant onboarding के दौरान acquiring bank इसे निर्धारित करता है।
क्या tax payment की ₹5 लाख UPI limit business receipts पर भी लागू होती है?
नहीं। Tax payments और business/merchant receipts अलग use-cases हैं। RBI ने tax payments के लिए ₹5 लाख per-transaction limit की घोषणा की थी, लेकिन इससे सभी merchant receipts की limit automatically ₹5 लाख नहीं हो जाती।
अगर customer ने payment का screenshot दिखा दिया तो क्या payment मान लेना चाहिए?
नहीं। Merchant को अपने bank, acquiring system या payment dashboard में successful transaction confirmation verify करना चाहिए।
UPI payment fail होने का कारण limit भी हो सकता है?
हां। NPCI के अनुसार transaction limit, daily amount limit या permitted transaction count जैसी वजहों से business decline हो सकता है।
Business owner को UPI limit कहां से confirm करनी चाहिए?
अपने acquiring bank या payment provider से अपने merchant account की actual per-transaction और applicable daily limit confirm करें। NPCI की overall ceiling को अपने account की guaranteed limit न मानें।
Conclusion
UPI business payments को लेकर 2026 में सबसे जरूरी बात यह है कि एक universal ₹5 लाख rule मानकर न चलें।
NPCI ने specific categories के लिए higher limits उपलब्ध कराई हैं, जिनमें applicable business/merchant transactions के लिए ₹5 लाख तक की enhanced per-transaction ceiling भी शामिल है। लेकिन verified merchant status, सही merchant classification और bank की internal policy जैसे factors भी महत्वपूर्ण हैं।
इसलिए business owner के लिए सही approach है: अपना MCC check करें, merchant verification confirm करें, actual bank limit पूछें और high-value payment को केवल screenshot के आधार पर accept न करें।
UPI की limits बदल सकती हैं, इसलिए future में भी किसी viral post या पुराने article पर निर्भर रहने के बजाय NPCI और RBI के latest circulars तथा अपने bank की current policy को reference करना सबसे सुरक्षित तरीका है। NPCI की official UPI circulars listing में FY 2026–27 के circulars भी उपलब्ध हैं।

Write a comment