पोस्ट ऑफिस की कौन सी योजना सबसे फायदेमंद? पूरी डिटेल
अगर आप बिना शेयर बाजार के जोखिम के अपने पैसे को सुरक्षित तरीके से बढ़ाना चाहते हैं, तो पोस्ट ऑफिस की छोटी बचत योजनाएं एक महत्वपूर्ण विकल्प हो सकती हैं। लेकिन समस्या यह है कि पोस्ट ऑफिस में सिर्फ एक योजना नहीं, बल्कि अलग-अलग जरूरतों के लिए कई योजनाएं उपलब्ध हैं।
किसी को हर महीने आय चाहिए, किसी को बेटी की पढ़ाई और शादी के लिए लंबी अवधि में पैसा जमा करना है, तो कोई रिटायरमेंट के बाद नियमित ब्याज चाहता है। वहीं कुछ लोग पांच साल के लिए पैसा लगाकर टैक्स बचत भी करना चाहते हैं।
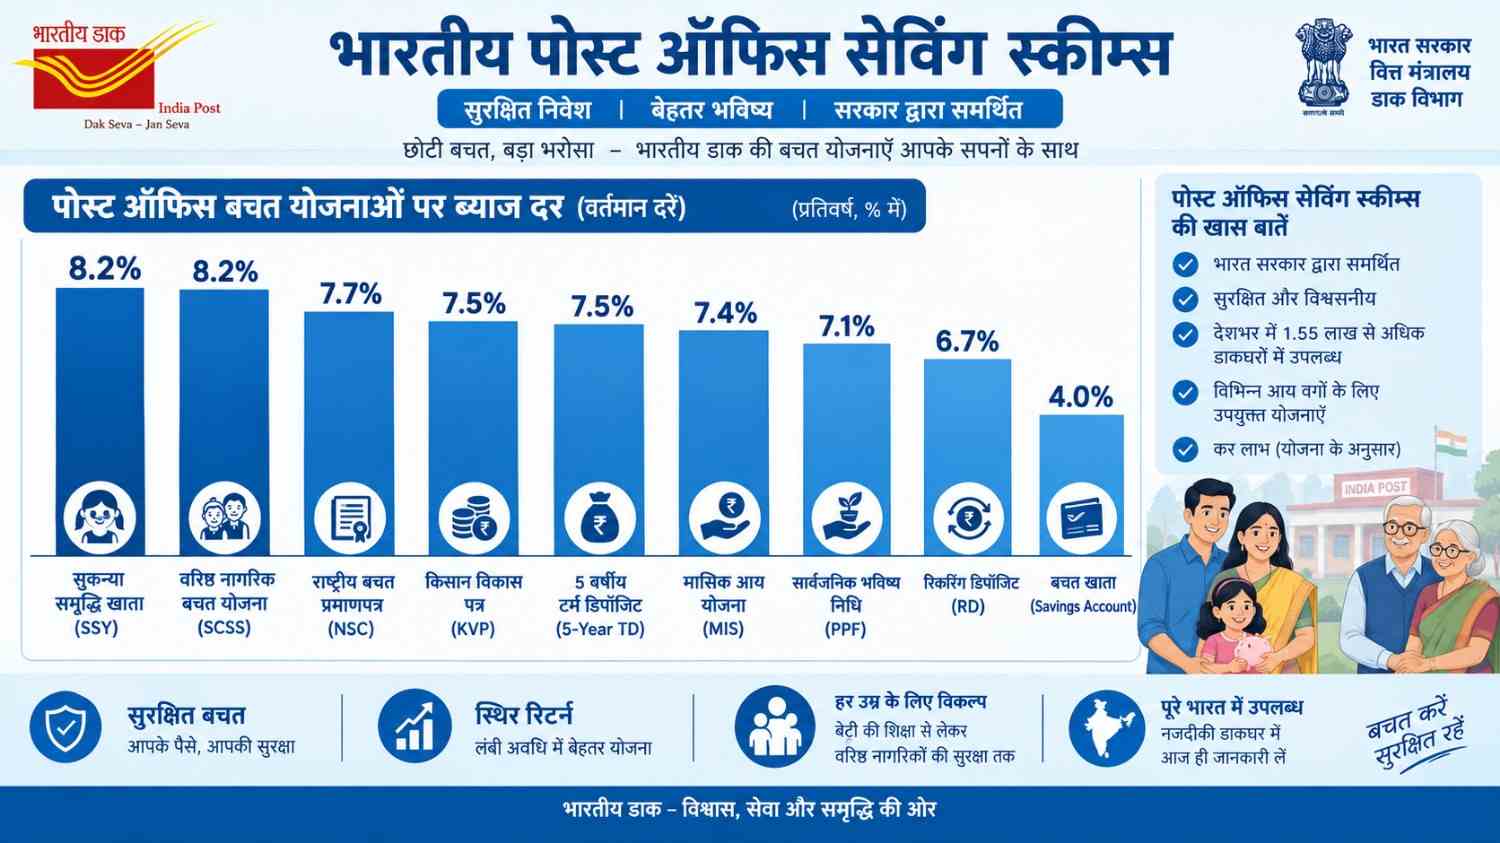
अक्टूबर-दिसंबर 2026 की तिमाही में सरकार ने छोटी बचत योजनाओं की ब्याज दरों में कोई बदलाव नहीं किया है। यानी PPF पर 7.1%, NSC पर 7.7%, SCSS और Sukanya Samriddhi पर 8.2%, MIS पर 7.4% और KVP पर 7.5% की दर जारी है। RD पर 6.7% और Post Office Savings Account पर 4% ब्याज मिल रहा है।
इसलिए सवाल यह नहीं है कि पोस्ट ऑफिस की सबसे ज्यादा ब्याज देने वाली योजना कौन सी है। असली सवाल यह है कि आपके लक्ष्य के हिसाब से कौन सी योजना सबसे बेहतर है।
अक्टूबर-दिसंबर 2026 में पोस्ट ऑफिस की ब्याज दरें
| पोस्ट ऑफिस योजना | ब्याज दर | अवधि/मुख्य अवधि |
|---|---|---|
| Sukanya Samriddhi Account | 8.2% | लंबी अवधि |
| Senior Citizens Savings Scheme | 8.2% | 5 वर्ष |
| National Savings Certificate | 7.7% | 5 वर्ष |
| Kisan Vikas Patra | 7.5% | 115 महीने |
| 5-Year Time Deposit | 7.5% | 5 वर्ष |
| Monthly Income Scheme | 7.4% | 5 वर्ष |
| Public Provident Fund | 7.1% | 15 वर्ष |
| 3-Year Time Deposit | 7.1% | 3 वर्ष |
| 2-Year Time Deposit | 7.0% | 2 वर्ष |
| 1-Year Time Deposit | 6.9% | 1 वर्ष |
| Recurring Deposit | 6.7% | 5 वर्ष |
| Post Office Savings Account | 4.0% | कोई निश्चित अवधि नहीं |
ये दरें 1 अक्टूबर 2026 से 31 दिसंबर 2026 की तिमाही के लिए लागू हैं। सरकार छोटी बचत योजनाओं की ब्याज दरों की समय-समय पर समीक्षा करती है।
1. Sukanya Samriddhi Yojana: बेटी के भविष्य के लिए खास योजना
अगर निवेश का उद्देश्य बेटी की पढ़ाई या शादी के लिए लंबी अवधि में बड़ा फंड तैयार करना है, तो Sukanya Samriddhi Account यानी SSA सबसे महत्वपूर्ण विकल्पों में से एक है।
इसमें खाता सामान्यतः 10 वर्ष से कम उम्र की बच्ची के नाम पर खोला जाता है। न्यूनतम जमा ₹250 से शुरू की जा सकती है और एक वित्त वर्ष में अधिकतम ₹1.50 लाख जमा किए जा सकते हैं।
अक्टूबर-दिसंबर 2026 में इस योजना की ब्याज दर 8.2% है, जो प्रमुख छोटी बचत योजनाओं में सबसे ऊंची दर है।
खाते में जमा राशि पर 15 साल तक योगदान किया जा सकता है, जबकि खाता खोलने की तारीख से 21 साल बाद यह परिपक्व होता है। बेटी के 18 वर्ष की उम्र पूरी करने के बाद शिक्षा जैसे उद्देश्य के लिए निर्धारित शर्तों के तहत आंशिक निकासी का प्रावधान भी है।
किसके लिए बेहतर: बेटी की लंबी अवधि की शिक्षा और विवाह योजना।
ध्यान रखें: यह छोटी अवधि में पैसा निकालने वाली योजना नहीं है। इसलिए केवल वही पैसा लगाएं जिसकी तत्काल जरूरत न हो।
2. Senior Citizens Savings Scheme: वरिष्ठ नागरिकों के लिए मजबूत विकल्प
रिटायरमेंट के बाद सुरक्षित निवेश के साथ नियमित ब्याज चाहने वाले वरिष्ठ नागरिकों के लिए SCSS महत्वपूर्ण विकल्प है।
अक्टूबर-दिसंबर 2026 में इसकी ब्याज दर 8.2% है। ब्याज का भुगतान तिमाही आधार पर किया जाता है और योजना की सामान्य अवधि पांच साल है।
इस योजना की एक बड़ी खासियत इसकी निवेश सीमा है। वर्तमान नियमों के अनुसार अधिकतम ₹30 लाख तक निवेश किया जा सकता है। 2023 में इसकी अधिकतम निवेश सीमा ₹15 लाख से बढ़ाकर ₹30 लाख की गई थी।
सामान्य पात्रता 60 वर्ष या उससे अधिक उम्र के लोगों के लिए है। कुछ रिटायर कर्मचारियों के लिए 55 से 60 वर्ष की आयु के बीच भी नियमों के अनुसार खाता खोलने की सुविधा उपलब्ध है।
किसके लिए बेहतर: रिटायरमेंट के बाद नियमित और अपेक्षाकृत सुरक्षित आय चाहने वाले निवेशक।
ध्यान रखें कि SCSS का ब्याज पूरी तरह टैक्स-फ्री नहीं है। अपनी आय और लागू टैक्स नियमों के अनुसार टैक्स देनदारी बन सकती है।
3. National Savings Certificate: पांच साल के लिए सुरक्षित निवेश
NSC यानी National Savings Certificate उन लोगों के लिए उपयोगी है जो पांच साल की अवधि के लिए सरकार समर्थित बचत विकल्प चाहते हैं।
अक्टूबर-दिसंबर 2026 में NSC की ब्याज दर 7.7% है और इसकी अवधि पांच साल है।
इसमें न्यूनतम ₹1,000 से निवेश शुरू किया जा सकता है। इसके बाद निर्धारित गुणकों में निवेश किया जा सकता है। NSC में सामान्य रूप से अधिकतम निवेश सीमा नहीं है, लेकिन टैक्स लाभ के लिए आयकर कानून की लागू शर्तों को समझना जरूरी है।
NSC की खासियत यह है कि ब्याज हर साल जमा होता है और परिपक्वता पर राशि मिलती है। ब्याज पर टैक्स संबंधी नियम PPF जैसे नहीं हैं, इसलिए निवेश करने से पहले टैक्स प्रभाव समझना जरूरी है।
किसके लिए बेहतर: पांच साल के लक्ष्य और टैक्स प्लानिंग करने वाले निवेशक।
4. Kisan Vikas Patra: पैसा तय अवधि में दोगुना करने वाला विकल्प
Kisan Vikas Patra यानी KVP भी पोस्ट ऑफिस की लोकप्रिय बचत योजनाओं में शामिल है।
अक्टूबर-दिसंबर 2026 में KVP पर 7.5% ब्याज दर है। मौजूदा दर के अनुसार निवेश की राशि 115 महीने यानी 9 साल 7 महीने में दोगुनी होती है।
इसमें न्यूनतम ₹1,000 से निवेश किया जा सकता है और सामान्य रूप से अधिकतम निवेश सीमा नहीं होती।
यह उन लोगों के लिए उपयोगी हो सकता है जो बाजार आधारित निवेश से बचते हुए लंबी अवधि में एक निश्चित लक्ष्य बनाना चाहते हैं।
किसके लिए बेहतर: लंबी अवधि में सुरक्षित तरीके से पैसा बढ़ाने की इच्छा रखने वाले निवेशक।
हालांकि KVP का पैसा जल्दी निकालने की जरूरत पड़ सकती है तो निवेश से पहले लॉक-इन और समयपूर्व निकासी के नियम जरूर देखें।
5. Post Office Monthly Income Scheme: हर महीने ब्याज चाहिए तो
अगर आपकी प्राथमिकता हर महीने नियमित ब्याज प्राप्त करना है, तो Monthly Income Scheme यानी MIS आपके लिए ज्यादा उपयुक्त हो सकती है।
अक्टूबर-दिसंबर 2026 में MIS पर 7.4% सालाना ब्याज मिल रहा है। इसका ब्याज हर महीने भुगतान किया जाता है और सामान्य अवधि पांच साल है।
वर्तमान नियमों के अनुसार एक व्यक्ति अपने खाते में अधिकतम ₹9 लाख और संयुक्त खाते में अधिकतम ₹15 लाख तक निवेश कर सकता है।
उदाहरण के तौर पर ₹9 लाख पर 7.4% की सालाना दर से करीब ₹66,600 सालाना ब्याज बनता है, यानी लगभग ₹5,550 प्रति माह। वास्तविक भुगतान और नियम खाते की स्थिति के अनुसार होंगे।
2023 में MIS की निवेश सीमा में बड़ा बदलाव किया गया था। सिंगल अकाउंट की सीमा ₹4.5 लाख से बढ़ाकर ₹9 लाख और ज्वाइंट अकाउंट की सीमा ₹9 लाख से बढ़ाकर ₹15 लाख की गई।
किसके लिए बेहतर: नियमित मासिक आय चाहने वाले निवेशक, खासकर ऐसे लोग जिन्हें मूलधन को बाजार जोखिम में नहीं डालना है।
6. Public Provident Fund: लंबी अवधि और टैक्स बचत के लिए
PPF को लंबी अवधि की बचत और टैक्स प्लानिंग के लिए सबसे चर्चित सरकारी योजनाओं में गिना जाता है।
अक्टूबर-दिसंबर 2026 में PPF की ब्याज दर 7.1% है। इसकी मूल अवधि 15 साल होती है और वित्त वर्ष में न्यूनतम ₹500 तथा अधिकतम ₹1.50 लाख जमा किया जा सकता है।
PPF की बड़ी खासियत यह है कि इसमें लंबे समय तक कंपाउंडिंग का फायदा मिलता है। पात्र निवेशकों के लिए PPF को आमतौर पर EEE टैक्स संरचना से जोड़ा जाता है, यानी निवेश, लागू शर्तों के तहत ब्याज और मैच्योरिटी राशि को आयकर नियमों में विशेष कर लाभ प्राप्त होता है।
हालांकि PPF को शॉर्ट-टर्म निवेश नहीं समझना चाहिए। इसमें समय से पहले पैसा निकालने के नियम काफी सीमित हैं।
किसके लिए बेहतर: लंबी अवधि की बचत, रिटायरमेंट और टैक्स प्लानिंग।
7. Post Office Time Deposit: पोस्ट ऑफिस FD जैसा विकल्प
Post Office Time Deposit यानी TD को आप पोस्ट ऑफिस की FD जैसी योजना समझ सकते हैं।
इसमें एक, दो, तीन और पांच साल की अवधि के विकल्प उपलब्ध हैं।
अक्टूबर-दिसंबर 2026 में ब्याज दरें इस प्रकार हैं:
- 1 वर्ष: 6.9%
- 2 वर्ष: 7.0%
- 3 वर्ष: 7.1%
- 5 वर्ष: 7.5%
इसमें न्यूनतम ₹1,000 से निवेश किया जा सकता है और सामान्य रूप से अधिकतम निवेश सीमा नहीं है।
पांच साल का TD आयकर कानून की लागू शर्तों के तहत 80C से जुड़े लाभ के लिए पात्र हो सकता है। हालांकि ब्याज की टैक्स देनदारी अलग विषय है।
किसके लिए बेहतर: तय अवधि के लिए एकमुश्त पैसा सुरक्षित रखना चाहते हैं और FD जैसा विकल्प पोस्ट ऑफिस में चाहते हैं।
8. Post Office Recurring Deposit: हर महीने थोड़ा-थोड़ा निवेश
जिन लोगों के पास बड़ी एकमुश्त रकम नहीं है, उनके लिए Recurring Deposit यानी RD उपयोगी विकल्प हो सकता है।
इसमें नियमित अंतराल पर पैसा जमा किया जाता है। पांच साल की RD पर अक्टूबर-दिसंबर 2026 में 6.7% ब्याज मिल रहा है।
RD का फायदा यह है कि निवेशक हर महीने छोटी रकम से बचत की आदत बना सकता है। इसलिए नौकरीपेशा लोगों या नियमित आय वाले परिवारों के लिए यह एक सरल विकल्प है।
RD में किस्त समय पर जमा करना जरूरी है। किस्त छूटने पर नियमों के अनुसार डिफॉल्ट और लेट फीस जैसी स्थिति बन सकती है।
किसके लिए बेहतर: हर महीने बचत करके पांच साल में फंड तैयार करने वाले निवेशक।
9. Post Office Savings Account: पैसे रखने और रोजमर्रा की जरूरत के लिए
Post Office Savings Account पर फिलहाल 4% ब्याज मिल रहा है।
यह लंबी अवधि में सबसे ज्यादा रिटर्न देने वाली पोस्ट ऑफिस योजना नहीं है, लेकिन इसका उपयोग तरलता और रोजमर्रा की बचत के लिए किया जा सकता है।
इसमें पैसा निकालना बाकी लॉक-इन वाली योजनाओं की तुलना में आसान होता है। इसलिए इमरजेंसी फंड या अल्पकालिक जरूरत के पैसे को पूरी तरह लंबी अवधि की योजनाओं में लॉक करने के बजाय कुछ राशि बचत खाते में रखना उपयोगी हो सकता है।
किसके लिए बेहतर: आसानी से उपलब्ध पैसे और सामान्य बचत के लिए।
10. Mahila Samman Savings Certificate अब नई जमा के लिए उपलब्ध नहीं
Mahila Samman Savings Certificate महिलाओं और नाबालिग लड़कियों के लिए शुरू की गई दो साल की विशेष बचत योजना थी। इसमें 7.5% ब्याज मिलता था और अधिकतम ₹2 लाख तक जमा किया जा सकता था।
लेकिन इसका एक महत्वपूर्ण अपडेट है: इस योजना में नए खाते खोलने या नई जमा स्वीकार करने की अंतिम तारीख 31 मार्च 2025 थी। इसलिए 2026 में इसे नई निवेश योजना समझकर पैसा जमा नहीं किया जा सकता।
पुराने खातों के लिए उनकी लागू शर्तें अलग हो सकती हैं।
यह बदलाव उन निवेशकों के लिए खास तौर पर महत्वपूर्ण है जो इंटरनेट पर पुराने लेख देखकर अभी भी MSSC में नया निवेश करने की कोशिश कर रहे हैं।
11. PM CARES for Children को निवेश योजना न समझें
India Post की सूची में PM CARES for Children से जुड़ी व्यवस्था भी दिखाई देती है, लेकिन इसे सामान्य निवेशक के लिए उपलब्ध पोस्ट ऑफिस सेविंग स्कीम समझना सही नहीं है।
यह विशेष पात्र बच्चों के लिए सरकारी सहायता व्यवस्था से जुड़ी योजना है। इसलिए PPF, NSC, KVP या SCSS की तरह इसमें सामान्य निवेश करने का विकल्प नहीं है।
पोस्ट ऑफिस की कौन सी योजना सबसे ज्यादा फायदा देती है?
इसका जवाब निवेशक की जरूरत पर निर्भर करता है।
अगर केवल मौजूदा ब्याज दर देखें तो Sukanya Samriddhi और SCSS 8.2% की दर के साथ सबसे ऊपर हैं। लेकिन दोनों सभी निवेशकों के लिए उपलब्ध नहीं हैं।
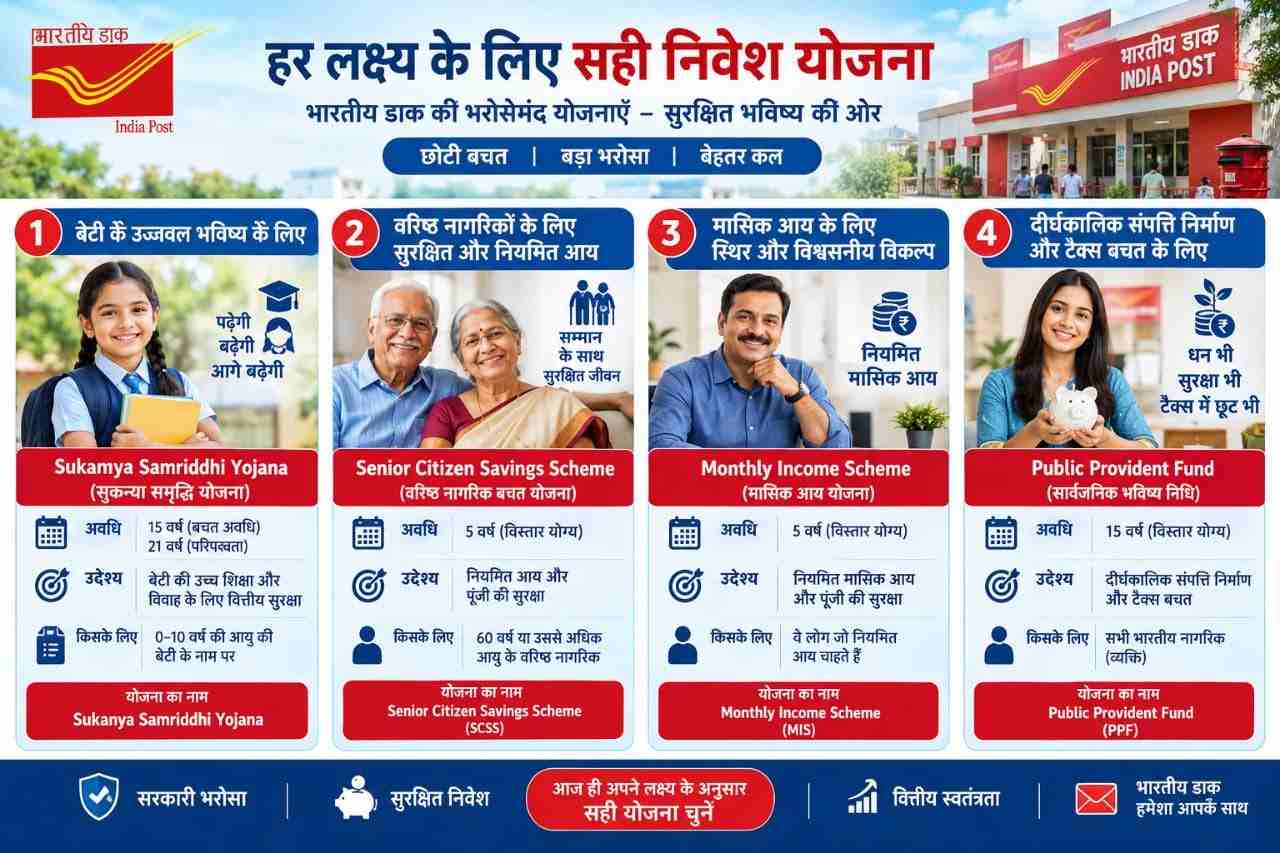
बेटी के भविष्य के लिए: Sukanya Samriddhi Account
वरिष्ठ नागरिकों के लिए: SCSS
पांच साल के सुरक्षित निवेश के लिए: NSC या 5-Year Time Deposit
मासिक आय के लिए: MIS
लंबी अवधि और टैक्स प्लानिंग के लिए: PPF
हर महीने बचत के लिए: RD
लंबी अवधि में रकम दोगुनी करने के लक्ष्य के लिए: KVP
कम अवधि के लिए: 1-Year या 2-Year Time Deposit
इसलिए केवल 8.2% देखकर योजना चुनना सही रणनीति नहीं है। निवेश की अवधि, पैसे की जरूरत, टैक्स, निकासी की सुविधा और पात्रता भी उतनी ही महत्वपूर्ण हैं।
2026 में हुए सबसे महत्वपूर्ण बदलाव क्या हैं?
सबसे ताजा बदलाव अक्टूबर-दिसंबर 2026 की ब्याज दरों से जुड़ा है। सरकार ने इस तिमाही में छोटी बचत योजनाओं की दरों में कोई बदलाव नहीं किया है।
इसका मतलब है कि 30 सितंबर 2026 तक लागू दरें 1 अक्टूबर से 31 दिसंबर 2026 तक भी जारी हैं।
इसके अलावा कुछ बड़े संरचनात्मक बदलाव पहले हो चुके हैं:
SCSS सीमा: अधिकतम निवेश ₹30 लाख किया गया।
MIS सीमा: सिंगल अकाउंट की सीमा ₹9 लाख और ज्वाइंट अकाउंट की सीमा ₹15 लाख की गई।
MSSC: नई जमा स्वीकार करने की अवधि 31 मार्च 2025 को समाप्त हो चुकी है।
निवेशकों को यह समझना चाहिए कि सरकार छोटी बचत योजनाओं की ब्याज दरों की समीक्षा तिमाही आधार पर कर सकती है। इसलिए आज मिलने वाली दर को अगले साल के लिए स्थायी मानना सही नहीं होगा।
क्या पोस्ट ऑफिस की योजनाओं में पैसा सुरक्षित है?
पोस्ट ऑफिस की छोटी बचत योजनाएं केंद्र सरकार द्वारा निर्धारित नियमों के तहत संचालित होती हैं। इनका संचालन Department of Posts करता है और छोटी बचत योजनाओं की नीति एवं ब्याज दरों से जुड़े निर्णय वित्त मंत्रालय के Department of Economic Affairs के दायरे में आते हैं।
फिर भी "सरकारी योजना" का मतलब यह नहीं है कि हर योजना हर व्यक्ति के लिए सबसे बेहतर है। अलग-अलग योजनाओं में लॉक-इन, टैक्स, निकासी और पात्रता की शर्तें अलग हैं।
निवेश से पहले KYC, नामांकन, खाते की पात्रता और लागू नियमों की जांच करना जरूरी है।
निवेश करने से पहले इन बातों का रखें ध्यान
सबसे पहले अपना लक्ष्य तय करें। अगर पैसा पांच साल बाद चाहिए तो 15 साल की PPF जैसी योजना में पूरी रकम डालना समझदारी नहीं हो सकती।
दूसरा, पूरी बचत एक ही योजना में लगाने से बचें। उदाहरण के लिए कोई निवेशक लंबी अवधि के लिए PPF में, नियमित आय के लिए MIS में और आपातकालीन जरूरत के लिए Savings Account में अलग-अलग रकम रख सकता है।
तीसरा, ब्याज दर के साथ टैक्स को भी देखें। 8% ब्याज वाली ऐसी योजना जिसमें ब्याज टैक्स योग्य है, जरूरी नहीं कि टैक्स के बाद 7% वाली टैक्स-फ्रेंडली योजना से बेहतर ही हो।
चौथा, लॉक-इन को नजरअंदाज न करें। ज्यादा ब्याज के लालच में ऐसा पैसा लॉक न करें जिसकी निकट भविष्य में जरूरत पड़ सकती है।
FAQ
पोस्ट ऑफिस में सबसे ज्यादा ब्याज किस योजना में मिलता है?
अक्टूबर-दिसंबर 2026 में प्रमुख छोटी बचत योजनाओं में Sukanya Samriddhi Account और SCSS पर 8.2% ब्याज है। हालांकि दोनों की पात्रता अलग-अलग है।
क्या PPF पर 2026 में ब्याज दर बदली है?
नहीं। अक्टूबर-दिसंबर 2026 में PPF की ब्याज दर 7.1% ही रखी गई है।
पोस्ट ऑफिस में ₹10 लाख निवेश करने पर कौन सी योजना बेहतर है?
यह आपके लक्ष्य पर निर्भर करता है। मासिक आय चाहिए तो MIS पर विचार किया जा सकता है, पांच साल का निवेश चाहिए तो NSC या 5-Year TD देख सकते हैं और लंबी अवधि के लिए PPF उपयुक्त हो सकता है। वरिष्ठ नागरिकों के लिए SCSS अलग से महत्वपूर्ण विकल्प है।
क्या पोस्ट ऑफिस MIS में ₹15 लाख जमा कर सकते हैं?
वर्तमान नियमों के अनुसार संयुक्त MIS खाते में अधिकतम ₹15 लाख तक निवेश किया जा सकता है। सिंगल अकाउंट की सीमा ₹9 लाख है।
SCSS में अधिकतम कितना पैसा जमा कर सकते हैं?
वर्तमान नियमों के अनुसार SCSS में अधिकतम ₹30 लाख तक निवेश किया जा सकता है, लेकिन यह योजना पात्र वरिष्ठ नागरिकों के लिए है।
Sukanya Samriddhi में कितना पैसा जमा कर सकते हैं?
एक वित्त वर्ष में न्यूनतम ₹250 और अधिकतम ₹1.50 लाख जमा किया जा सकता है। खाता पात्र बच्ची के नाम पर खोला जाता है।
क्या Mahila Samman Savings Certificate में अभी निवेश किया जा सकता है?
नहीं। इस योजना में नए खाते/जमा स्वीकार करने की अंतिम तारीख 31 मार्च 2025 थी। इसलिए 2026 में इसे नई निवेश योजना के रूप में नहीं खोला जा सकता।
KVP में पैसा कितने समय में दोगुना होता है?
अक्टूबर-दिसंबर 2026 में लागू 7.5% दर के अनुसार KVP की परिपक्वता अवधि 115 महीने यानी 9 साल 7 महीने है।
क्या पोस्ट ऑफिस की सभी योजनाओं पर टैक्स नहीं लगता?
नहीं। अलग-अलग योजनाओं का टैक्स ट्रीटमेंट अलग है। PPF और Sukanya जैसी योजनाओं को विशेष टैक्स लाभ प्राप्त हैं, जबकि कई अन्य योजनाओं का ब्याज टैक्स योग्य हो सकता है। निवेश से पहले वर्तमान आयकर नियमों को देखना चाहिए।
निष्कर्ष
पोस्ट ऑफिस की कोई एक योजना हर व्यक्ति के लिए सबसे फायदेमंद नहीं है। अगर आपका लक्ष्य बेटी के भविष्य के लिए लंबी अवधि में पैसा बनाना है तो Sukanya Samriddhi मजबूत विकल्प है। वरिष्ठ नागरिक नियमित ब्याज के लिए SCSS देख सकते हैं। मासिक आय के लिए MIS, पांच साल के लक्ष्य के लिए NSC या Time Deposit और लंबी अवधि की बचत के लिए PPF पर विचार किया जा सकता है।
सबसे जरूरी बात यह है कि निवेश केवल ब्याज दर देखकर न करें। अपनी उम्र, लक्ष्य, समय अवधि, टैक्स स्थिति और पैसे की जरूरत के हिसाब से योजना चुनें। अक्टूबर-दिसंबर 2026 में ब्याज दरें अपरिवर्तित हैं, लेकिन सरकार अगली तिमाही में इन्हें बदल सकती है। इसलिए नया निवेश करने से पहले उस समय की आधिकारिक दर और नियम जरूर जांच लें।
Write a comment